
- DOI:
10.13738/j.cnki.acc.qklw60536
- 专辑:
科学Ⅰ辑;信息科技
- 专题:
信息、科学;综合科技
- 分类号:
G90;N92
摘要:传统工程造价管控采用碎片化管理,常导致阶段脱节、权责模糊、重结算轻过程等问题,易造成资源浪费与造价超支。全过程工程咨询模式以全流程价值匹配为核心,通过划分全周期节点、界定多主体责任、构建动态标准,从设计前置管控、施工动态跟踪、竣工结算审核三方面推进,实现造价全程可控。
关键词:全过程工程咨询;工程造价管控;全周期造价管理;多主体协同
引言:工程造价管控是工程建设项目全周期效益实现的核心支撑环节。传统造价管控多采用分阶段碎片化管理模式,普遍存在阶段管控衔接空白、责任追溯机制缺失、事前预控力度不足等问题,难以适配当前工程建设项目的精细化管控需求。对全过程工程咨询模式下造价管控的核心逻辑、体系框架与实践策略展开系统性梳理,可为各类工程建设项目造价管控体系的优化提供可行参考。
一、全过程工程咨询模式下工程造价管控的核心逻辑解析
全过程工程咨询覆盖项目决策、设计、施工到竣工运维的全链条,其造价管控逻辑完全区别于传统碎片化思路。造价管控重心从事后结算转向全流程价值匹配,根据项目各阶段实施目标统筹成本规划,避免阶段脱节。资源分配上,围绕项目功能定位与质量要求动态调配资源,确保每笔投入对应实际建设需求,减少不必要浪费。结合工程建设规律,造价管控还需兼顾风险预判,提前识别各阶段造价偏差诱因,及时调整管控方向,使整体造价水平保持在合理可控区间,为项目全周期效益兑现提供支撑[1]。
二、全过程工程咨询模式下工程造价管控体系的框架设计
(一)基于全周期的管控节点划分
将造价管控动作拆解至项目各环节。决策阶段,审核投资估算,结合项目功能定位与建设规模核算投资额度合理性,为后续管控划定基础区间。设计阶段,实施概算与预算双向控制,对照投资限额调整设计方案资源配置,规避设计环节造价超支风险。施工及竣工结算阶段,核算各环节进度款并核对最终结算,检验实际支出与前期目标匹配性。整个节点划分契合工程建设规律,使各阶段管控动作形成连贯链路,减少衔接空白区域。在此基础上,还应将各节点的管控目标量化为具体指标,例如决策阶段投资估算误差控制在±10%以内,设计阶段概算误差控制在±5%以内,施工图预算误差控制在±3%以内。通过设定各节点的精度标准,使每一阶段的造价成果具备可校验性,便于后续阶段对照追溯,形成从估算到结算的闭环管控链路[2]。
(二)多主体协同的管控责任界定
清晰的责任界定是保障多主体协同管控的基础。咨询方作为统筹协调角色,拆解分发各阶段管控任务,搭建常态化信息传递通道。业主提报管控需求,施工单位负责现场成本执行,分别对照节点要求提交成本明细与施工材料。监理单位核查各环节造价变动,记录各主体责任履行情况,为责任追溯提供依据。责任边界清晰后,减少权责重叠与责任无人承担的问题。同时,应建立跨主体的协同响应机制,规定各主体在造价变动发生后的反馈时限(如施工单位24小时内提报签证,监理单位48小时内完成核查,咨询方72小时内出具调整方案)。通过设定响应节点与责任追溯记录表,将各主体的履职情况纳入项目考核,提升多主体协同的主动性与效率。
(三)动态化的管控标准体系构建
结合项目各阶段实施特性,制定统一计价依据与成本核算口径,减少核算偏差。设置各阶段成本阈值,明确允许的造价浮动区间,提供可参照的执行标尺。制定统一变更审批流程,规范造价变动的申请与审核,使所有调整动作有规则可依。整套标准体系随项目推进动态调整,适配不同阶段管控需求,提升造价管控落地性。例如,可将成本阈值划分为黄色预警(超出目标值2%)、橙色预警(超出目标值4%)、红色预警(超出目标值6%)三个等级,每个等级对应不同的审批权限与调整措施。同时建立标准的动态修订机制,每完成一个施工季度或每发生3次同类型偏差,咨询方牵头修订计价依据或阈值范围,确保标准体系始终贴合项目实际成本运行规律[3]。
三、全过程工程咨询模式下工程造价管控的实践策略
(一)强化设计阶段的造价前置管控
设计阶段对项目造价影响占比最高(可达70%-80%),前置介入可从源头缩小成本超支空间。咨询方主导限额设计与价值工程分析,组织设计团队与造价人员同步介入方案优化,对关键构件选型、材料选用开展多维经济性比选,将功能实现与成本控制共同作为方案调整核心参考。咨询方联动审核初步设计概算与施工图预算,对照决策阶段投资限额逐项校验各分项工程造价额度,及时调整不符合成本要求的设计内容,提前锁定全流程造价基准。咨询方还需梳理设计方案中的隐含造价风险,提前与设计团队、业主沟通调整方向,避免后期因不合理调整产生大额成本增量。
某市高新区科技园项目,总建筑面积8.2万㎡,初步设计阶段概算为3.85亿元,超出决策阶段投资限额(3.50亿元)约10%。全过程工程咨询方介入后,组织设计、造价、施工三方联合评审,对钢结构用量、幕墙体系、空调机组选型等6项关键内容进行经济性比选。通过优化钢结构连接节点(节省钢材约320吨,降低造价218万元)、调整幕墙铝板厚度(从3.0mm改为2.5mm,节省156万元)、替换空调机组品牌(性能相近但价格降低12%,节约94万元)等多项措施,在未改变建筑功能与质量标准的前提下,将概算压缩至3.48亿元,比原概算降低9.6%,低于投资限额0.2亿元。该前置管控避免了后期施工阶段约1500万元的潜在变更费用,设计周期仅延长7天,而后续施工因设计完善减少变更签证32项。
(二)优化施工阶段的动态成本跟踪
施工阶段是造价实际投入的核心执行环节(通常占总成本的60%-70%),动态跟踪管控可及时纠正偏差。咨询方搭建成本动态跟踪机制,定期比对实际支出与预算差值(如每两周一次),梳理偏差原因,提出调整措施,对超出成本阈值的分项工程及时预警。咨询方规范管理现场签证与变更,逐一核查变更必要性与合理性,核算成本变动幅度,确保所有变动处于前期划定的可控区间(例如设计变更增加成本控制在合同价的2%以内)。咨询方借助多主体常态化沟通通道,协调处理成本执行中的争议,逐一核对争议项对应的实际施工场景及支出明细,避免争议累积影响施工进度与成本核算准确性。
某市轨道交通停车场项目,合同价2.16亿元,施工周期18个月。全过程工程咨询方在施工阶段建立动态成本跟踪系统,每两周生成偏差分析报告。开工后第8周数据显示,桩基工程实际成本超出预算6.2%,主要原因为地质条件变化导致钻孔灌注桩混凝土超灌系数从1.05升至1.18。咨询方联合施工单位现场核查后,调整了混凝土供应计量方式(按实际浇筑体积结算而非图纸理论量),并与设计单位协商优化了8根桩的入岩深度(减少超灌混凝土约210m³)。第10周起成本偏差逐周收窄,至第14周偏差率降至1.5%,第20周后稳定在0.8%以内。全过程累计发生变更签证19项,咨询方逐项核算后核减不合理费用86万元,占总变更申报金额的11.3%。项目最终竣工结算价为2.19亿元,较合同价仅上浮1.4%,远低于同类项目平均上浮率(4.5%)。图1为该工程施工阶段成本偏差跟踪曲线。
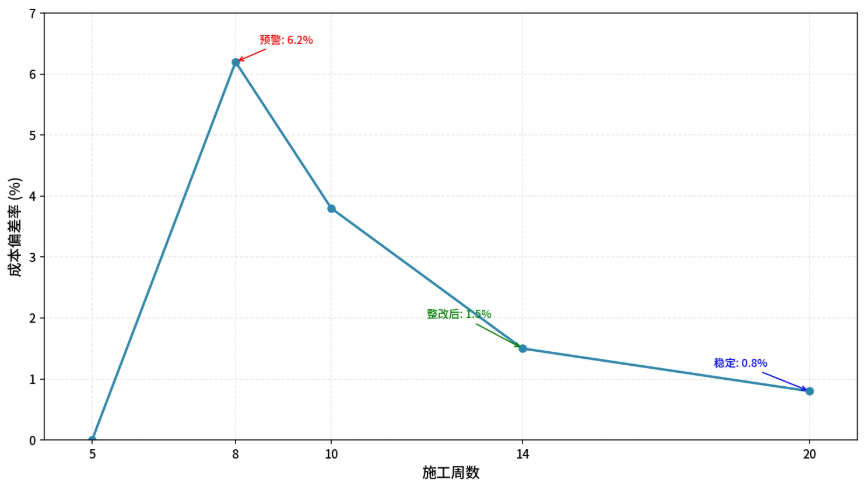
图1 :某公建项目施工阶段第5-20周成本偏差跟踪曲线
(三)完善竣工阶段的结算审核机制
竣工阶段是造价管控的收尾环节,严谨结算审核可实现全流程闭环。咨询方主导竣工结算审核,严格依托合同条款与前期管控标准,全面核查工程量、计价依据、变更签证等内容,逐项校验支出与管控要求的契合度,剔除不符合合同约定或未实际发生的成本项。针对结算中的争议问题,咨询方搭建快速处理通道,联合业主与施工方开展现场核对,还原各项成本实际发生场景,结合各阶段留存记录逐项校验,保障结算结果准确公正。这种全维度结算审核模式联动各阶段管控成果交叉验证,既保障各方合法权益,也为后续同类项目提供可参照的实践经验。
某商业综合体项目,竣工结算申报金额为5.72亿元,合同价5.20亿元,申报上浮率达10.0%。全过程工程咨询方对照设计阶段限额指标(5.25亿元)、施工阶段动态成本台账(累计预警6次)以及变更签证档案(共47项),逐项开展审核。审核发现:土方工程量多报1.86万m³(核减74万元);钢筋用量按图纸理论量计算而非实际抽样量,核减128吨(核减59万元);3项变更签证缺少监理确认手续,涉及金额217万元不予认定。同时,咨询方联合业主、施工方对12处隐蔽工程进行现场破检验证,其中2处防水卷材实际铺设厚度低于设计标准(减少5mm),核减相应费用32万元。最终核减总额为514万元,核减率为0.9%,审定结算价为5.67亿元。审核周期控制在28天,较常规结算缩短15天。该案例的全过程造价管控记录为后续同类项目提供了完整的数据参考,业主据此修订了内部造价管理制度6项。
结语
全过程工程咨询模式下的工程造价管控,突破了传统碎片化造价管理的固有局限,实现了管控重心从事后结算向全流程价值匹配的转移。依托全周期管控节点划分、多主体责任界定、动态化标准构建形成的完整管控框架,配套设计、施工、竣工全阶段的针对性管控策略,既能够保障项目造价始终处于合理可控区间,减少不必要的资源浪费,也能为工程建设领域造价管控模式的迭代升级提供实践支撑。
参考文献:
[1]李娜. 大数据驱动下建筑工程全过程造价智能管控体系构建及优化路径 [J]. 房地产世界, 2026, (4): 89-91.
[2]王欣悦,李睿琳. 市政项目雨污分流工程造价指标体系构建研究 [J]. 工程机械与维修, 2026, (2): 140-142.
[3]车佳璐,王娟. 输变电设备大修工程造价标准化体系构建 [J]. 标准生活, 2025, (S1): 134-136.
相关文献推荐
- 节点文献
- 读者推荐
- 相关基金文献
- 关联作者
- 相关视频
- 批量下載
