
- DOI:
10.13738/j.cnki.acc.qklw60536
- 专辑:
科学Ⅰ辑;信息科技
- 专题:
信息、科学;综合科技
- 分类号:
G90;N92
[摘要]:本文用数据包络分析(DEA)对2020 - 2023年某省会农商行37家智能银行效率水平作总体分析与评价,提出影响智能银行效率的研究假设,构建多元面板Tobit回归模型检验假设。结果显示,智能银行整体效率呈上升趋势,但规模较小的理财型网点与规模较大的综合化网点在技术、纯技术及规模效率上有差异;智能业务量、内控风险管理水平等因素对智能银行效率有显著影响。建议优化智能设备功能提升业务量,配合高效风险管理,释放柜面劳动力,强化营销团队推进智能银行效率。
[关键词]:智能银行 技术效率 DEA分析法 面板Tobit模型
一、引言
金融科技浪潮下,传统银行面临监管趋严等挑战,积极寻新利润增长点;电子渠道迎合用户需求,替代传统银 行业务,营业网点地位受挑战。借助新技术提升营业网点智能化,推进物理网点智能化服务是银行渠道转型和创新的重要方向,因此有效评价商业银行营业网点经营效率是亟待解决的问题。现有研究成果多从侧重于从政策监管、经济增长和创新能力等方面来横向研究银行间的效率测度及影响效率分析(张虎等,2016;滕奎秀等,2011;曹志鹏等,2018),也有部分学者侧重商业银行分支机构的效率测度及影响因素研究(赵翔,2010;陈守东等[8],2006;王晓芳等,2008),但是缺乏针对商业银行营业网点经营效率研究的相关成果,本文在金融科技的大背景下,从智能化服务的视角来研究商业银行营业网点的经营效率及影响因素,有助于商业银行进一步明确智能化发展方向、完善网点布局、优化营业网点人力资源组合和提升获客能力,具有重要的现实意义。
二、研究设计
(一)智能银行效率测度模型
本文选用DEA分析法的BCC模型测度智能银行经营效率,是因DEA分析法测度银行效率有诸多优点:一是适用于多输出与多输入的有效性综合评价,处理多输入与多产出评价有绝对优势,且不必明确输入输出变量的显示表达式;二是以决策单元输入输出实际数据求最优权重,无权重假设条件,排除主观因素,客观性强;三是决策单元最优效率指标与投入、产出指标值的量纲选取无关,建模前无须对数据进行无量纲化处理。此外,BCC模型将智能银行规模报酬纳入经营效率测度,更符合当前商业银行智能化转型的现实经营状况。
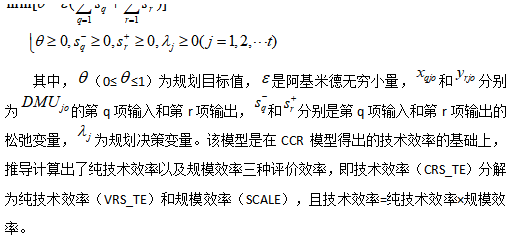
DEA方法由Charnes、Cooper和Rhodes(1978)等人在Farrell(1957)研究基础上,以相对效率概念为基础发展而来,利用线性规划和对偶定理求样本单位生产边界,落在边界上的单元(DMU)为DEA有效率,效率值为1;未落在边界上的DMU为DEA无效率,效率值在0和1之间。最初的DEA模型以规模报酬不变为前提,现实中各决策单元投入收益常变化,导致模型预测误差大。为解决此问题,Banker、Charnes和Cooper(1985)提出可变规模报酬模型,即BCC模型。模型为:
(二)投入产出变量选择
本文在投入指标中选择营业面积、劳动力价格和营业费用,它们衡量了银行的人力和财力投入, 劳动力人员(王晓芳[4],2008)是目前智能银行的一个重要投入,劳动力投入的质量与数量直接关系着银行的效率。而选择营业面积作为投入变量是由于绝大多数银行分支机构的营业场所是租赁的, 所以采用营业面积而不是固定资产作为投入指标更为合理;产出指标选择了储蓄存量总量、中间业务收入及个人有效客户数量。具体如下表1所示:
表1:投入/产出指标界定
名称 | 投入/产出指标 | 指标解释 |
投入指标 | 营业面积 | 智能银行的实际营业面积,含现金区、智能服务区、理财区及等候区 |
劳动力价格 | 银行员工的基本工资、绩效收入 | |
营业费用 | 仅限于因业务拓展而产生的营销费用 | |
产出指标 | 储蓄存款总量 | 个人储蓄存款活期余额、定期余额和保本理财余额 |
中间业务收入 | 因代理业务和结算业务产生的手续费等 | |
个人有效客户数 | 个人日均金融资产≥1万元(人民币)的客户数 |
(三)智能银行效率影响因素实证研究
1.自变量选取
本文基于商业银行网点智能化服务的视角,结合银行网点的经营现状及智能化服务的转型路径,确定智能银行的智能设备业务量占比、内控水平、客户满意度、个人理财余额净增以及新增电子银行客户动户数作为影响因素指标,相关指标解释如表2。
表2:智能银行经营效率的影响因素指标
指标 | 备注 |
智能设备业务量 | 智能网点总业务量-柜面业务量,限智能银行网点内 |
内控水平 | 优秀(D4):4分;良好(D3):3分;合格(D2):2分和不合格(D1):1分 |
个人理财余额净增 | 智能银行个人客户购买理财产品、基金及银保产品的净增金额 |
柜面业务办理时间 | 年度内智能银行柜面办理业务的平均处理时间 |
智能服务区的人力成本 | 大堂及智能服务区工作人员的基本工资和绩效 |
2. Tobit回归模型
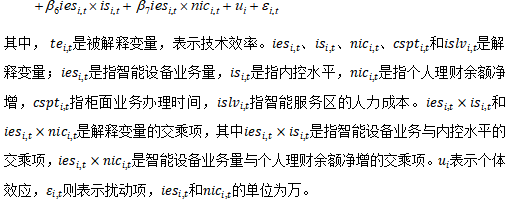
经DEA方法测度的效率值介于0和1之间。作为相对效率,不宜采用OLS估计,否则会使得参数估计发生严重的偏差。Tobit模型是针对部分连续分布和部分离散分布的因变量提出的一种计量经济学模型,可以解决因变量受限的情况。因此,本文采用面板数据来研究智能银行效率的影响因素,建立Tobit回归模型如下:
三、实证分析
(一)描述性统计分析
本文选取37家银行网点的投入与产出指标进行简单的描述性统计分析,具体的描述性统计结果如表3所示
变量 | 投入变量 | 产出变量 | |||||
营业费用 | 劳动力投入 | 智能设备投入 | 中间业务收入 | 储蓄存款总量 | 有效客户数量 | ||
2020 | 均值 | 7.19 | 139.32 | 19.78 | 256.52 | 94246.71 | 51985.92 |
标准差 | 1.65 | 39.59 | 7.69 | 118.25 | 125039.7 | 23286.34 | |
2021 | 均值 | 7.95 | 157.5 | 27.45 | 376.68 | 93988.48 | 55457.95 |
标准差 | 1.79 | 47.77 | 9.5 | 183.21 | 68660.82 | 22698.86 | |
2022 | 均值 | 7.14 | 116.7 | 27.79 | 362.38 | 98115.31 | 58019.81 |
标准差 | 1.36 | 37.79 | 10.43 | 181.98 | 74314.96 | 22750.19 | |
2023 | 均值 | 7.88 | 129.55 | 30.34 | 300.51 | 109533.5 | 59318.49 |
标准差 | 1.78 | 25.4 | 11 | 82.7 | 77340.81 | 22778.92 | |
表3描述性统计表
通过表3可知,2020 - 2023年,37家智能银行资本投入方面,营业费用基本维持在7万元左右;劳动力价格投入减少,2020、2021年人力资本投入约140万元,2022 - 2023年降至120万元左右;智能设备投入逐年递增,从2020年的19.76万元升至2023年的30.34万元。随着智能设备投入增大,中间业务收入、存款储蓄总量、有效客户数量基本呈上升趋势,初步原因可能是智能设备投入提升了客户体验与满意度,强化了客户粘性管理。现阶段银行智能化投入与产出效率是否达最佳状态需进一步测度,接下来将用DEA方法测度2020 - 2023年的效率。
(二)各智能银行的效率测度
本文利用BCC可变规模报酬模型分别对37家智能银行在各年份(2020-2023年)的技术效率(CRS_TE)、纯技术效率(VRS_TE)以及规模效率(SCALE)进行测度,其计算结果如表4所示。
表4 各智能银行的经营效率测度 | ||||||||||||
智能银行样本 | 2023年 | 2022年 | 2021年 | 2020年 | ||||||||
技术效率 | 纯技术效率 | 规模效率 | 技术效率 | 纯技术效率 | 规模效率 | 技术效率 | 纯技术效率 | 规模效率 | 技术效率 | 纯技术效率 | 规模效率 | |
bank1 | 0.8 | 0.82 | 0.97 | 0.6 | 0.62 | 0.98 | 0.47 | 0.56 | 0.83 | 0.41 | 0.59 | 0.69 |
bank2 | 0.47 | 0.47 | 1 | 0.55 | 0.55 | 1 | 0.55 | 0.55 | 1 | 0.47 | 0.47 | 1 |
bank3 | 0.85 | 0.87 | 0.99 | 0.68 | 0.78 | 0.86 | 0.58 | 0.63 | 0.92 | 0.25 | 0.26 | 0.97 |
bank4 | 0.84 | 1 | 0.84 | 0.84 | 0.9 | 0.93 | 0.7 | 0.82 | 0.85 | 0.57 | 0.76 | 0.75 |
bank5 | 0.8 | 0.8 | 1 | 0.46 | 0.52 | 0.9 | 0.44 | 0.47 | 0.93 | 0.41 | 0.41 | 1 |
bank6 | 0.76 | 0.83 | 0.92 | 0.56 | 0.58 | 0.95 | 0.61 | 0.69 | 0.89 | 0.36 | 0.46 | 0.79 |
bank7 | 0.57 | 0.65 | 0.87 | 0.64 | 0.66 | 0.98 | 0.72 | 0.76 | 0.94 | 0.47 | 0.55 | 0.85 |
bank8 | 0.85 | 0.94 | 0.9 | 0.9 | 0.93 | 0.97 | 0.86 | 0.93 | 0.92 | 0.54 | 0.65 | 0.82 |
bank9 | 0.78 | 0.78 | 1 | 0.7 | 0.81 | 0.87 | 0.58 | 0.58 | 1 | 0.49 | 0.49 | 1 |
bank10 | 0.81 | 0.81 | 0.99 | 0.52 | 0.55 | 0.94 | 0.66 | 0.68 | 0.97 | 0.54 | 0.55 | 0.99 |
bank11 | 0.73 | 0.75 | 0.98 | 0.27 | 0.27 | 1 | 0.22 | 0.23 | 0.97 | 0.16 | 0.16 | 1 |
bank12 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 |
bank13 | 0.61 | 0.84 | 0.72 | 0.35 | 0.36 | 0.98 | 0.4 | 0.53 | 0.76 | 0.26 | 0.4 | 0.64 |
bank14 | 1 | 1 | 1 | 0.53 | 1 | 0.53 | 0.38 | 0.38 | 0.99 | 0.4 | 0.4 | 1 |
bank15 | 0.77 | 0.78 | 0.99 | 0.58 | 0.59 | 1 | 0.68 | 0.69 | 0.99 | 0.56 | 0.56 | 1 |
bank16 | 0.72 | 0.91 | 0.79 | 1 | 1 | 1 | 1 | 1 | 1 | 0.85 | 0.93 | 0.91 |
bank17 | 0.71 | 0.71 | 1 | 0.83 | 1 | 0.83 | 1 | 1 | 1 | 0.45 | 0.45 | 0.99 |
bank18 | 1 | 1 | 1 | 0.36 | 0.36 | 1 | 0.55 | 0.56 | 0.98 | 0.32 | 0.32 | 1 |
bank19 | 0.98 | 1 | 0.98 | 0.79 | 0.81 | 0.97 | 0.75 | 0.75 | 1 | 0.66 | 0.66 | 1 |
bank20 | 0.89 | 0.92 | 0.96 | 1 | 1 | 1 | 0.75 | 0.75 | 1 | 0.57 | 0.64 | 0.88 |
bank21 | 0.98 | 0.99 | 0.98 | 0.6 | 0.62 | 0.96 | 0.58 | 0.66 | 0.88 | 0.47 | 0.59 | 0.8 |
bank22 | 0.87 | 0.94 | 0.93 | 0.86 | 0.92 | 0.94 | 0.55 | 0.75 | 0.73 | 0.51 | 0.63 | 0.81 |
bank23 | 0.79 | 0.92 | 0.86 | 0.91 | 0.91 | 1 | 0.74 | 0.78 | 0.95 | 0.55 | 0.66 | 0.83 |
bank24 | 0.73 | 0.96 | 0.76 | 0.86 | 0.95 | 0.91 | 0.75 | 0.88 | 0.84 | 0.62 | 0.79 | 0.78 |
bank25 | 0.79 | 0.85 | 0.93 | 1 | 1 | 1 | 0.75 | 0.84 | 0.88 | 0.78 | 0.89 | 0.88 |
bank26 | 0.91 | 0.95 | 0.96 | 0.98 | 1 | 0.98 | 0.99 | 1 | 0.99 | 1 | 1 | 1 |
bank27 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 |
bank28 | 0.97 | 1 | 0.97 | 1 | 1 | 1 | 0.77 | 0.86 | 0.89 | 0.81 | 0.88 | 0.92 |
bank29 | 0.54 | 0.55 | 0.99 | 0.45 | 0.47 | 0.98 | 0.38 | 0.38 | 1 | 0.34 | 0.36 | 0.94 |
bank30 | 0.76 | 0.82 | 0.92 | 0.8 | 0.82 | 0.98 | 0.77 | 0.79 | 0.98 | 0.7 | 0.77 | 0.91 |
bank31 | 0.79 | 0.91 | 0.87 | 1 | 1 | 1 | 1 | 1 | 1 | 0.72 | 0.87 | 0.82 |
bank32 | 0.53 | 0.55 | 0.96 | 0.5 | 0.5 | 1 | 0.38 | 0.41 | 0.93 | 0.35 | 0.39 | 0.9 |
bank33 | 0.75 | 0.76 | 0.98 | 0.61 | 0.62 | 0.99 | 0.49 | 0.49 | 0.99 | 0.37 | 0.4 | 0.92 |
bank34 | 0.88 | 0.88 | 1 | 0.49 | 0.55 | 0.89 | 0.48 | 0.51 | 0.96 | 0.59 | 0.6 | 0.98 |
bank35 | 0.75 | 0.78 | 0.97 | 0.59 | 0.59 | 1 | 0.52 | 0.54 | 0.96 | 0.52 | 0.58 | 0.89 |
bank36 | 0.82 | 0.86 | 0.95 | 0.75 | 0.82 | 0.92 | 0.75 | 0.77 | 0.97 | 0.74 | 0.83 | 0.89 |
bank37 | 0.58 | 0.59 | 0.98 | 0.6 | 0.61 | 0.99 | 0.54 | 0.55 | 0.97 | 0.48 | 0.54 | 0.89 |
均值 | 0.79 | 0.84 | 0.94 | 0.71 | 0.74 | 0.95 | 0.66 | 0.7 | 0.94 | 0.66 | 0.71 | 0.93 |
标准差 | 141 | 0.142 | 0.072 | 0.216 | 0.223 | 0.084 | 0.206 | 0.205 | 0.069 | 0.205 | 0.205 | 0.073 |
就平均来看,37家智能银行的效率水平处于中档水平,2020-2023年的技术效率得分均达到了0.66以上,纯技术效率得分也都超过了0.7,其中规模效率水平均达到0.93以上。这就说明如果智能银行在保持投入与产出比例不变的情况下,如果能够经过内部管理的优化,使其达到有效的运作水平,平均产出还能够提高30%左右。如果智能银行能够达到最优生产规模,平均产出仅能提高6%-7%左右。
从2020-2023年,37家智能银行的技术效率以及纯技术效率均呈现出上升趋势,规模报酬的效率基本维持在0.94左右,这说明现阶段下,智能银行的效率呈现出良好的发展状态,但是其距离最优效率水平还有一段距离。其中,各年纯技术效率的平均得分均小于规模效率得分,说明现阶段下,各智能银行的技术无效率主要是由于纯技术效率引起的,而纯技术效率反映的主要是内部管理水平、资源的协同管理能力,所以改善网点的管理制度、提高执行能力是提高纯技术效率的关键之处,同时适度地对智能银行的人员管理及智能设备的投入等方面进行改进。
(三)智能银行效率的影响因素分析
结合前文对智能银行效率影响因素设定的研究假设,本文采用面板Tobit模型进行回归分析,得到下表5的面板回归结果。
表5 智能银行效率影响因素的Tobit面板回归结果
Varible | Model |
ies | 0.0142*** |
(3.298) | |
is | 0.2012*** |
(4.111) | |
nic | 0.0494** |
(1.973) | |
cspt | 0.0066* |
(1.906) | |
islv | -0.0034** |
(-2.057) | |
ies_is | -0.0021* |
(-1.697) | |
ies_nic | -0.0015*** |
(-2.843) | |
cons | -0.1192 |
(-0.692) | |
sigma_u | 0.0307 |
(1.386) | |
sigma_e | 0.1820*** |
(15.125) | |
N | 148 |
注: t statistics in parentheses;* p < 0.10, ** p < 0.05, *** p < 0.01
表6是面板Tobit回归分析的结果,回归模型通过了多重共线性检验,不存在序列相关性和异方差性。通过引入交叉项参与回归分析,不仅提高了模型的解释能力,而且能够更为准确地分析智能银行效率影响因素之间内在机理。
具体来看,在1%的显著水平下,智能业务量和内控水平均与智能银行经营效率正相关。智能业务量的不断提高,能够缓解柜面压力,释放柜面劳动力,在降低人力成本的同时,银行阵地营销的能力得到了显著提升;此外,随着智能设备的业务流程和功能的不断完善,流程化和系统化地操作模式能够较好地杜绝智能银行的内部操作风险和外部欺诈风险,通过提升智能银行的内部风险管理水平,进一步提高智能银行的经营效率。
智能银行个人客户理财产品余额净增与智能银行效率在5%的显著水平下,正相关。加强理财产品渗透,是银行提升客户粘性和忠诚度的重要手段之一,尤其是在产品同质化的背景下,更是如此。无论是针对智能银行到店客户还是电子银行的线上客户,面对种类繁多的理财产品,向银行进行理财咨询仍然是最值得信任的渠道。从监管要求来看,购买理财产品之前的风险测评等购买细节均需要在线下办理。银行的智能服务,一方面为银行理财经理提供了更多维护客户和经营客户的手段,另一方面在劳动力优化过程中,营运服务模式从“坐商模式”向“行商模式”转变,无疑增强了智能银行的整体营销能力,为更多个人客户询问和购买理财产品创造了营销条件。
随着简单、高频和低附加值的业务被迁徙到智能极具办理,柜面办理的业务种类相对复杂,综合性更强,附加值更高,因此单笔业务的办理时间较智能化转型之前会有所提高,同时单笔创造的业务贡献也会有所提升。从回归结果来看,柜面业务办理时间与智能银行效率在10%的显著水平下正相关。
智能化服务模式中,智能银行各岗位之间的协同管理显得尤为重要。从岗位分工来看,智能银行都配备了专门负责智能服务区员工。针对这部分员工,人力资本的投入固然能够提高其工作动力,但是从智能银行整体的经营管理来看,不利于银行效率的整体提升。从回归结果来看,在5%的显著水平下,智能服务区的人力成本与智能银行效率负相关。
从回归结果显示,智能业务量与内控水平和个人理财产品净增的交叉项结果,分别在10%和1%的显著水平上与智能银行效率负相关。
四、结论
本文用数据包络分析(DEA)测度某省会农商行37家智能银行经营效率,用面板Tobit模型回归分析影响效率的因素,主要结论如下:
智能银行效率分析显示,随智能化服务推进,整体经营效率呈上升趋势。但各年纯技术效率低于规模效率,表明现阶段各智能银行在推进智能化服务时,应统一协调人力与物理资源配置,提升内部管理水平,以提高纯技术效率来提升经营效率。因规模差异,理财型网点与综合化网点在技术效率、纯技术效率和规模效率上有差异,规模效率差异不大,理财型网点纯技术效率低于综合化网点。
经营效率影响因素实证结果表明,智能设备业务量、内控管理水平、柜面业务办理时间和个人理财产品余额净增对智能银行效率有正向影响,且各影响因素差异增大。总体而言,提升智能业务量和内控风险管理水平是关键。一方面要优化智能设备业务流程,提升客户体验;另一方面要提高智能设备技术先进性,降低内外部风险,推动效率提升。此外,智能银行应优化绩效考核标准,考虑岗位协同联动,调动员工积极性。
总之,随着商业银行网点智能化转型,智能银行是获客前沿阵地和重要组成部分,其效率提升对商业银行整体至关重要,为进一步提高智能银行整体效率,优化智能化服务,应加强经营管理,从提升智能业务量、提高内部风险管理水平、大堂分流引导和促进岗位协同联动等方面推动效率提升。
参考文献
[1] 张虎,潘攀,范莉莉.效率视角下商业银行竞争力评价与预测研究[J].软科学,2016,30(02):130-133+138.
[2] 滕奎秀,杨兴龙.商业银行分支机构效率及影响因素分析——以某少数民族地区为例[J].会计之友,2011(08):50-55.
[3] 赵翔.银行分支机构效率测度及影响因素分析——基于超效率DEA与Tobit模型的实证研究[J].经济科学,2010(01):85-96.
[4] 王晓芳,曹志鹏,张欣.我国商业银行分支机构经济效率评价研究[J].经济经纬,2008(02):148-151.
[5] 庞瑞芝,张艳,薛伟.中国上市银行经营效率的影响因素——基于Tobit回归模型的二阶段分析[J].金融论坛,2007(10):29-35.
[6] 顾乾屏,张棋,彭淑华,杜家悌,黄鹏5.商业银行分支机构效率评价的参数与非参数方法比较研究[J].数理统计与管理,2007(04):676-684.
[7] 陈守东,刘芳.商业银行经营效率评价与影响因素分析[J].财贸经济,2006(12):16-20+108.
[8] 王付彪,阚超,沈谦,陈永春.我国商业银行技术效率与技术进步实证研究(1998-2004)[J].金融研究,2006(08):122-132.
[9] 庞瑞芝.我国商业银行的效率现状及生产率变动分析[J].金融论坛,2006(05):10-14.
[10] 郭妍.我国商业银行效率决定因素的理论探讨与实证检验[J].金融研究,2005(02):115-123.
[11] 赵旭.国有商业银行效率的实证分析[J].经济科学,2000(06):45-50.
[12] 卜振兴.我国上市商业银行效率评价研究[J].西南民族大学学报(人文社会科学版),2014,35(08):119-126.
[13] 曹志鹏,张明娟.差别准备金率政策能影响银行资金效率吗?——基于不同类型商业银行的实证分析[J].西南民族大学学报(人文社科版),2018,39(07):131-136.
作者简介:
通讯作者:雷鹏程(1993-),男,蜀道资本控股集团有限公司,研究方向:金融统计、经济统计,联系电话:18381336652
程良霖(1993-),男,成都农村商业银行股份有限公司
相关文献推荐
- 节点文献
- 读者推荐
- 相关基金文献
- 关联作者
- 相关视频
- 批量下載
