
- DOI:
10.13738/j.cnki.acc.qklw60536
- 专辑:
科学Ⅰ辑;信息科技
- 专题:
信息、科学;综合科技
- 分类号:
G90;N92
[摘要] 目的 探讨DIP付费模式费用结构的动态影响,以脑梗死入院患者费用为例,并从价值链重构与业财融合视角提出多维度管理优化策略,促进公立医院实现控费提质与可持续发展。方法 基于某三甲医院2020-2023年5906例脑梗死病例数据,综合运用结构变动度分析、价值链理论及动态成本效益模型,解析费用结构变动的内在动因,评估其对医院运营效率的长期影响。结果 DIP实施后,次均费用下降3.7%,药品费用占比显著降低8.12%,而材料费用(+7.01%)和医疗服务收入(+0.60%)占比提升。介入手术量激增141.18%,推动材料费用贡献率达43.25%,但单台手术材料成本上升12%,科室浪费率高达18%。结论 DIP政策通过预算约束来倒逼科室费用结构优化,但材料成本攀升暴露供应链管理与临床路径标准化的短板。建议构建“采购-使用-监管”全链条管理体系,深度融合DRG/DIP双路径,并通过信息化赋能与绩效改革实现精细化运营。
[关键词] DIP付费;脑梗死;价值链重构;成本效益模型;业财融合
随着医保支付方式改革的纵深推进,DIP(基于大数据的病种分值付费)已成为公立医院经济运营的核心调控工具。该模式通过“病种分值”与“总额预算”双机制联动,驱动医院从粗放式规模扩张转向内涵式质量提升。脑梗死作为高发病率(占脑卒中病例70%-80%)、高复发率及高致残率的疾病,其治疗费用结构变动对医院运营效率具有显著引导意义[1-3]。国内外研究表明,DIP政策可有效抑制医疗费用不合理增长,但过度依赖高值耗材的“替代效应”可能引发新的成本失控风险[4-5]。现有研究多聚焦政策宏观效果,缺乏对费用结构变动的微观动因剖析及系统性管理策略设计。本研究创新性融合价值链理论与动态成本分析框架,结合实证数据,揭示DIP改革对医院运营的链式影响,并提出覆盖“采购-诊疗-管理”全流程的优化方案,为公立医院适应支付改革提供理论与实践参考。
1资料与方法
1.1 数据来源
选取2020-2023年某三甲医院神经内科脑梗死住院病例5906例,按DIP实施节点分为实施前(2020-2021年,2561例)与实施后(2022-2023年,3345例),采集住院总费用及药品、检查、材料、医疗服务等7项分项数据,数据经医院HIS系统与财务系统交叉校验,确保完整性。
1.2 分析方法
1. 结构变动度模型:计算结构变动值(VSV)、结构变动度(DSV)及贡献率,量化各费用项目占比的动态偏移[6]。
2. 价值链解构:将医疗活动分解为采购、诊疗、手术、康复四大环节,分析DIP对各环节成本与价值创造的差异化影响[7]。
3. 动态成本效益模型:引入时间序列分析,模拟材料费用增速对病种利润率的影响轨迹,识别关键成本驱动因子。
2结果
2.1 费用结构变动的双重效应
2.1.1总量控制与结构优化:DIP实施后,总费用增长25.94%,但次均费用下降3.7%,药占比从37.92%降至29.80%,医疗服务收入占比提升0.61%,体现“以技养医”的政策导向(表1)。
表1 DIP实施前后脑梗死住院患者费用构成对比
单位:万元(%)
项目 | 实施前 | 占比(%) | 实施后 | 占比(%) | 费用增减率 |
总收入 | 4145.06 | 100.00 | 5220.34 | 100.00 | +25.94% |
药品收入 | 1571.65 | 37.92 | 1555.65 | 29.80 | -1.02% |
检查收入 | 1069.43 | 25.80 | 1372.85 | 26.30 | +28.37% |
材料收入 | 693.10 | 16.72 | 1239.08 | 23.74 | +78.77% |
医疗服务收入 | 810.88 | 19.56 | 1052.76 | 20.17 | +29.83% |
次均费用 | 1.62 | - | 1.56 | - | -3.70% |
次均药费 | 0.61 | - | 0.47 | - | -22.95% |
病例数 | 2561 | - | 3345 | - | +30.61% |
介入手术数 | 85 | - | 205 | - | +141.18% |
2.1.2材料成本激增的隐忧:材料费用增长78.77%,其中介入手术量激增141.18%,贡献率达47.55%(表2)。高值耗材使用量增加导致单台手术材料成本上升12%,科室级浪费率高达18%。
表2 DIP实施前后介入手术费用结构变动分析
单位:万元(%)
项目 | 实施前 | 占比(%) | 实施后 | 占比(%) | 结构变动值 | 结构变动贡献度 |
药品收入 | 98.36 | 12.94 | 167.82 | 8.92 | -4.02 | 46.96% |
检查收入 | 33.34 | 4.39 | 77.78 | 4.13 | -0.26 | 3.04% |
材料收入 | 515.22 | 67.80 | 1352.15 | 71.87 | +4.07 | 47.55% |
医疗服务收入 | 112.99 | 14.87 | 283.66 | 15.08 | +0.21 | 2.45% |
总费用 | 759.90 | 100.00 | 1881.41 | 100.00 | - | - |
2.2 价值链视角下的成本动因
1. 采购环节:高值介入材料依赖进口,国产取栓支架使用率低,缺乏区域性集采议价机制。
2. 诊疗环节:DIP激励下,医院通过扩大手术量提升分值收入,但手术适应症标准宽松化,手术指征质控体系不健全。
3. 管理环节:SPD系统与HIS系统未实现联通,数据只能反映各科室的物资领取信息,不能显示物品的最终流向,可能会造成资源浪费。耗材使用数据未纳入绩效考核,导致“以耗养医”倾向,材料浪费率高达18%。
2.3 成本效益动态预测
模型显示,材料费用每增加10%,脑梗死病种利润率下降2.3%。若维持当前增速,2025年该病种将面临亏损风险(图1)。
图1 动态成本效益模型预测图
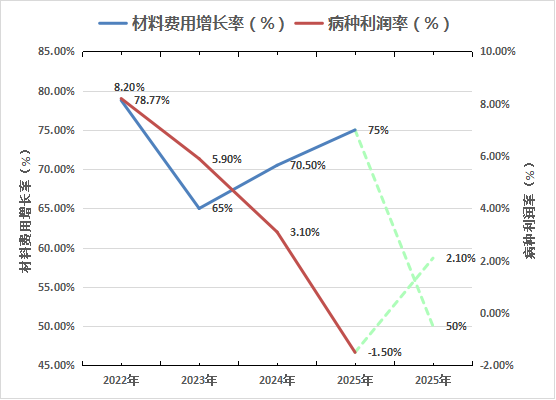
根据动态成本效益模型预测(图1),2022-2025年材料费用年均增速将达70%-75%,病
种利润率从8.2%降至-1.5%。若通过区域性集采返利与智能供应链管理(SPD)将增速控制在50%以下,利润率可持续正向增长(2025年为+2.1%)。数据表明,材料成本管控是避免病种亏损的核心抓手。
3讨论:DIP改革的链式影响与应对逻辑
3.1 正向效应:控费与价值回归
DIP通过预算硬约束抑制药品费用,显现医疗技术劳务价值。医疗服务收入占比提升反映医务人员劳动价值回归,符合“健康中国”战略下公立医院功能定位的转型需求[8]。
3.2 潜在风险:成本不可持续与路径异化
1. 供应链脆弱性:进口耗材占比超70%,议价能力薄弱,易受国际供应链波动冲击。
2. 临床路径异化:手术指征宽松化导致资源错配,与DIP“精准控费”目标形成悖论。
4管理优化策略
4.1 构建耗材全生命周期管理体系
1. 区域性集采联盟与国产替代:联合5家三甲医院成立采购共同体,对取栓支架等20种高值耗材实施阶梯返利机制(年用量≥500支,价格下调8%+返利3%)。设置季度采购量浮动阈值(±15%)触发价格重议条款。国产替代专项:成立专家委员会对进口高值耗材进行技术等效性评估,筛选可替代国产产品目录(如取栓支架国产化率目标3年内提升至40%)。
2. SPD智能供应链与绩效评价:依托RFID技术实现“中心库-科室库-术间柜”三级零库存管理,实时记录耗材取用数据,设置用量阈值预警,超限触发多级审批。将耗材消耗指数(按病种/术式设定标准消耗量,计算实际/标准耗材比)纳入主刀医师绩效评价体系(>1.2扣减10%介入手术津贴)。
3. 回溯考核机制:启动唯一码溯源系统:为每件高值耗材赋予区块链唯一标识码,实现“生产商-流通-术间使用-患者绑定”全链条可追溯,异常流向自动触发审计流程。将耗材节约率的50%转化为科室奖金,浪费率>10%的科室扣减设备预算。
4.2 临床路径标准化与AI赋能
1. 手术指征循证化:基于《中国急性缺血性脑卒中诊治指南》制定介入手术适应症清单,嵌入AI辅助决策工具(如DeepRadiology),自动筛查非必要手术。建立区域内同行盲审制度:每月随机抽取10%介入手术病例,由外院专家进行双盲适应性评价,结果与主诊组绩效奖金直接挂钩。
2. DRG/DIP双路径融合:将DIP分值与DRG临床路径绑定,建立病种临床路径与支付标准的双向映射关系(如DIP病组“脑梗死介入治疗”对应的DRG临床路径),规范诊疗行为的同时优化成本结构。
4.3 绩效激励机制重构
1. 成本控制权重倾斜:将材料消耗率、药占比考核权重提升至30%,与科室绩效直接挂钩。
2. 技术劳务价值激励:将护理、康复等服务项目绩效分配比例提高15%,强化“以技养医”导向。
4.4 信息化赋能决策支持
1. BI动态监测平台:基于Tableau构建交互式BI看板,实时显示各病组费用结构偏离度(标准差>15%自动标红预警),动态追踪费用结构变动,设定材料费用增速≥8%自动预警。
2. 搭建财务信息平台和成本预测模型:将成本核算系统与HIs、LIs、病案系统、药品管理系统、物资管理系统、手术麻醉系统、医保管理系统、人力资源管理系统以及DRG系统融合贯通[9]。统一单元划分、建立标准字典库,实现各系统取数的口径一致,保证成本核算基础数据准确有效。在此基础上建立成本预测模型,基于历史数据模拟不同管理策略对病种盈亏的长期影响,支持弹性预算调整,合理有效调配资源[10]。
5结论
DIP付费机制通过结构性压力推动医院运营模式转型,但其成效依赖于管理能力的同步升级。未来需以价值链优化为核心,通过供应链整合、路径标准化、绩效改革与信息化建设,实现费用控制、质量提升与可持续发展的三重目标。本研究提出的“全链条管理+双路径融合+数据驱动”策略体系,能够有效的进行成本管控,规范医生的诊疗行为,标准化病组的临床路径,调动医务人员成本管控的主动性。同时信息化联通的数据融合,可实时掌握各项运营数据,及时地纠偏调整,并预测不同策略带来的盈亏影响,选择最优决策,促进医院的精细化管理。为公立医院应对支付改革提供系统性解决方案,助力其在医保控费与高质量发展间实现动态平衡。
参考文献:
[1] Campbell B C V, Khatri P. Stroke[J]. Lancet,2020,396(10244):129-142.
[2] 余麟,马月秋. 急性脑梗死伴2型糖尿病的临床及治疗进展[J]. 中国实用神经疾病杂志, 2024,27(7):911-914.
[3] 贾建平等. 神经病学[M]. 人民卫生出版社, 2013:175.
[4] Porter M E, Lee T H. The strategy that will fix health care[J]. Harvard Business Review, 2013.
[5] Kaplan R S, et al. Using time-driven activity-based costing to identify value improvement opportunities in healthcare[J]. Journal of Healthcare Management, 2014.
[6] 徐静晗等. 基于结构变动度分析的医疗费用研究[J]. 中国病案,2020,21(12):73-77.
[7] 刘晨等. 价值链理论在成本管理中的应用[J]. 财务管理研究, 2023,(09):38-44.
[8] World Health Organization. Global action plan for the prevention and control of noncommunicable diseases[R]. 2013.
[9]张春艳1,杨举文1,周洪1,张虹1.基于业财融合的公立医院成本精细化管控研究[J].卫生经济研究,2024,41(4):89—93.
[10]周洪,谭玲,张春艳,等.基于业财融合的公立医院预算编制研究[J].卫生经济研究,2022,39(03):91—93.
相关文献推荐
- 节点文献
- 读者推荐
- 相关基金文献
- 关联作者
- 相关视频
- 批量下載
