
- DOI:
10.13738/j.cnki.acc.qklw60536
- 专辑:
科学Ⅰ辑;信息科技
- 专题:
信息、科学;综合科技
- 分类号:
G90;N92
第1章 引 言
在分税制体制下,中国地方政府承担着大量公共服务供给职责,但长期面临财权与事权不匹配的问题。近年来,随着中央加强地方债务和预算监管、经济增速放缓,地方财政平衡压力持续上升。传统依赖的税收、土地出让收入增速放缓,迫使地方政府寻求多元化收入来源,其中行政性非税收入(如罚款、行政事业性收费、特许收入等)逐渐成为重要手段。
行政性非税收入具有灵活、短期可控的特性。近年来,部分地区非税收入增速明显超过税收增速,在地方财政中占比甚至超过10%。尽管中央出台了如《全面实施预算绩效管理的意见》《罚没财物管理办法》等文件以规范管理,但地方层面“以罚代管”“以罚创收”的现象仍屡见不鲜,引发了社会和学界的关注。
基于此,本文基于六省75个地级市1985—2023年的数据,探讨行政性非税收入膨胀的财政动因、政治逻辑及其治理影响。研究结论有助于丰富地方财政行为理论,为规范非税收入管理、优化地方财政治理提供实践启示。
第2章 文献综述
学界关于行政性非税收入的研究主要集中在以下三方面。
首先,从财政动因看,地方政府在财政压力下倾向依赖非税收入以填补财力缺口。研究指出,分税制改革后,地方公共支出责任上升而财权配置不足,导致收入结构逐步向非税收入倾斜。特别在税收增长乏力、转移支付不足的地区,“以罚代管”等现象更为普遍。
其次,从政治动因看,地方官员的政绩考核和晋升激励影响其偏好选择短期见效的政策工具,如提高非税收入。学者提出,官员不仅承受上级考核压力,还面临与周边地区官员的“同侪竞争”,财政指标的横向比较成为重要激励因素。
最后,从空间效应看,地方政府之间存在模仿和竞争行为。研究发现,邻近地区非税收入的增加会带动本地同步增长,呈现显著的空间依赖性。这类空间互动反映出地方财政行为的区域联动和政策扩散特征。
现有研究的不足主要包括:聚焦税收竞争和土地财政较多,专门针对行政性非税收入的系统研究较少;研究对象多集中于省级,忽视地级市的微观特征;对具体官员特征的探讨不足;以及缺少对“同侪效应”“邻居效应”的系统理论分析与实证检验。本文拟在前人研究基础上,结合财政与政治维度,构建分析框架并提出研究假设,为后续空间溢出效应分析奠定基础。
第3章 理论基础与研究假设
基于现有文献和中国地方治理实践,本文从财政压力和政治激励两个视角构建分析框架。
财政压力视角认为,地方政府在税收增长有限、公共支出扩张的背景下,为缓解财力紧张,倾向通过行政性非税收入等灵活手段补充资金。
政治激励视角强调,地方官员面临政绩考核和晋升压力,偏好采取短期见效的政策工具来提高财政成绩。不仅对上级负责,还存在与周边官员的横向竞争,这使财政和经济指标成为重要激励来源。
据此,本文提出以下研究假设:
H1:财政缺口越大,行政性非税收入增长越显著。
H2:地区经济规模越大,非税收入基数越高;人均GDP越高,收入增长越规范。
H3a:官员任期长度与非税收入规模相关。
H3b:官员换届年份对非税收入有影响。
第4章 研究设计与方法
4.1 数据来源与样本选择
本文选取江苏、广东、安徽、河北、重庆、海南六省75个地级市,构建1985—2023年平衡面板数据。数据来源包括地方财政年鉴、国家统计年鉴、EPS数据库等。行政性非税收入以地方预算中罚款、没收、行政收费等科目合计为代理变量,收入类数据均取自然对数。 4.2 变量定义
被解释变量:行政性非税收入,指地级市年度行政性非税收入的自然对数。
核心解释变量:
财政缺口(fiscal_gap_ratio):地方财政赤字占财政收入的比重,用以衡量财政压力。
书记任期(tenure):市委书记到当年已任职年数。
换届虚拟变量(turnover):书记换届年份取1,其他年份为0。
控制变量:
地区GDP(log_gdp):地区生产总值自然对数。
人均GDP(log_gdp_per_capita):人均生产总值自然对数。
4.3 实证模型设计
本文主要采用固定效应(FE)面板数据模型进行实证分析,以控制地区不可观测的个体效应和时间效应。基准模型设定如下:
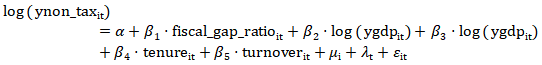
第5章 实证分析与结果讨论
5.1 基准回归结果
为更准确衡量财政压力,本文将财政缺口处理为“财政缺口占比”变量(fiscal_gap_ratio),即以财政支出与收入差额占收入的比例表示财政紧张程度。该变量能够有效反映地方政府的财政盈余或赤字状况,避免直接对负值取对数带来的信息损失与样本缺失问题。
模型形式如下:
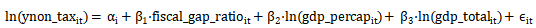
对模型进行回归分析,为了防止GDP与人均GDP存在多重共线性,对变量间进行VIF检验,各变量 VIF 均小于3,说明模型不存在严重的多重共线性问题,具备良好的解释基础。
Variable | VIF | 1/VIF |
Log_ygdp_total | 2.52 | 0.397593 |
Log_ygdp_percap | 1.90 | 0.526598 |
Fiscal_gap_ratio | 1.47 | 0.682445 |
Mean VIF | 1.96 |
模型回归结果如下:
Log_ynon_tax | Coefficient | P>|t| |
Fiscal_gap_ratio | 0.0349927 | 0.013 |
Log_ygdp_percap | -0.1901482 | 0.179 |
Log_ygdp_total | 0.1344792 | 0.000 |
_cons | -8.359002 | 0.000 |
为检验市委书记的任期长度与换任行为是否对地方政府罚没收入产生显著影响,本文构建以下固定效应面板回归模型:
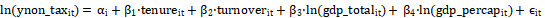
Log_ynon_tax | Coefficient | P>|t| |
Tenure_years | 0.0096835 | 0.418 |
Turnover | 0.0087343 | 0.823 |
Log_ygdp_percap | -0.192705 | 0.073 |
Log_ygdp_total | 1.216759 | 0.000 |
_cons | -7.712389 | 0.000 |
综上,基于固定效应面板模型的回归结果显示,财政缺口(fiscal_gap_ratio)与行政性非税收入(log_ynon_tax)之间呈现显著正相关关系(p < 0.01),验证了H1假设。这表明,地方政府在面临更大财政压力时,确实更倾向于通过强化执法、增加行政性非税收入来弥补财力缺口。这一发现与贾康、白景明(2002)以及李卫民(2014)的研究结论一致。
地区GDP(log_gdp)的系数显著为正(p < 0.01),说明经济规模越大,非税收入的基础和潜力越高;人均GDP(log_gdp_percap)的系数为负,但统计显著性较弱(p ≈ 0.1),部分支持H2假设,提示地区发展水平越高,可能因法治环境与营商环境改善,抑制了非税收入的过度增长。
书记任期(tenure)与非税收入规模之间的关系在统计上不显著,表明单纯的任期长度并未对非税收入产生明显影响,不支持H3a假设。而书记换届年份(turnover)变量的系数也不显著,未发现换届前后地方财政收入行为存在系统性差异,不支持H3b假设。这一结果可能与近年来中央加大地方财政行为规范化、透明化监管有关,导致政治周期效应在非税收入领域表现不突出。
5.2 结果讨论
实证结果表明,财政压力是非税收入膨胀的主要驱动力,中西部欠发达地区尤为明显;而政治因素的影响有限,说明近年来地方财政治理逐步趋于规范化。尽管本文尚未实证检验空间溢出效应,但理论上地方政府间的模仿和竞争现象值得进一步研究。
第6章 结论与政策建议
6.1 主要结论
基于1985—2023年六省75个地级市数据,本文发现:
(1)财政压力是推动地方政府增加行政性非税收入的核心因素,尤其在财政困难地区表现突出。
(2)经济规模大有助于提高非税收入基数,人均GDP较高地区则更注重规范征收。
(3)书记任期和换届对非税收入的影响不显著,表明政治激励机制作用有限。
此外,地方政府之间的模仿与竞争效应值得未来深入研究。
6.2 政策建议
基于上述研究结论,本文提出以下政策建议:
(1)完善财政激励机制,优化转移支付结构,减少地方对非税收入的依赖。
(2)规范非税收入管理,明确征收范围和使用规则,防止“以罚代管”。
(3)优化官员考核体系,减少单一财政指标对治理行为的扭曲。
6.3 未来展望
本文的不足主要体现在:一是数据层面,尚未引入更细化的部门执法数据、微观企业或个体层面数据,难以深入探讨执法具体动因;二是方法层面,尚未开展空间溢出效应的实证检验,无法量化邻居效应、同侪效应的作用强度。未来研究可以结合空间计量方法(如空间滞后模型、空间杜宾模型)以及自然实验设计,更全面地识别非税收入膨胀的因果机制。此外,也可从企业、公众视角出发,探索非税收入增长对市场主体行为、区域营商环境的影响。
相关文献推荐
- 节点文献
- 读者推荐
- 相关基金文献
- 关联作者
- 相关视频
- 批量下載
