
- DOI:
10.13738/j.cnki.acc.qklw60536
- 专辑:
科学Ⅰ辑;信息科技
- 专题:
信息、科学;综合科技
- 分类号:
G90;N92
摘要:目前全过程的造价管理整个项目建设过程中仍然存在一些明显的缺陷,例如投资预估不充分、预算超出或支付比例过高等问题;投资项目建设还没有形成一个完整的、基于项目造价全过程的信息传递机制,尚未进行基于从立项开始到最终决算项目的全过程管理模式。本文就上述问题进行科学分析的同时,就如何做好全过程投资造价管理,进一步改进工作措施予以分析。
关键词:建筑投资项目;全过程;造价管理;完善措施
0引言
现阶段的建设项目中的全过程造价管理,通常从项目的设计概算审查开始到工程完成结算,但这些阶段的项目存在造价信息连续性不强等问题。本篇文章针对项目造价管理实践中遇到的挑战,从管理的方式和制度两方面进行了深入的创新探讨,旨在提升整个项目造价管理的效率,最大化实现建筑投资项目的经济效益。
1投资建设项目全过程造价管理实践中存在的问题
1.1项目立项审核阶段
(1)应当由拥有相应资格认证的机构来起草项目提案、可行性研究报告等。在经过投资方与管理部门的正式审查之后开始实施,但是,项目的整个过程造价管理团队似乎并未涉足项目之前的可行性研究,因此对于项目前期相关的活动了解有限,致使难以有效的衔接设计概算及评价工作;
(2)一些项目造价管理理念落后,甚至尚未使用全过程造价管理形式,严重缺乏项目前期论证、投资规划环节,使得工可研难以对项目的投资情况进行精确预算;
(3)在制定项目设计的初步概算时,很多设计单位设计图纸和建设方案往往同步展开,这种情况是审批资金上限低于设计预算的关键因素之一。
1.2项目设计概算阶段
(1)在建设项目的全周期,全过程造价控制的两个关键的因素依次是投资策略和设计策略。尤其在设计阶段,其中设计阶段的重要性尤为突出。大多数设计单位通常都是在完成设计概算后,即在正式批准项目立项之后,进行概算的编制工作;某些项目在从方案确定到设计的初步阶段期间,并未包含全程造价管理机构的参与;而在一些设计项目的设计阶段,也缺乏全面造价管理的理念,导致方案筛选和优化方面存在不足;
(2)有些机构还没有采用全过程造价思维来指导其设计概算文件的编制,而其他某些实体则仅根据工可研估值进行制定,这导致它们缺少全面的造价控制方法,使得在整个项目设计阶段都没有应用全过程造价的管理思维,一般设计路径为完成初步设计方案,然后用该方案指导设计概算的编制。所以,在这种管理思维下,全过程造价管理思维没有延伸至确定设计方案阶段。
1.3项目批复概算阶段
(1)设计概算完成之后,投资方与管理部门审查部门需要进行深入的审核,审查机构需从维护建筑投资的角度严格执行其审批任务;某些已经得到预算审批的投资项目,由于资金分配不充分和真实项目资金的不匹配,存在项目资金中断的问题;
(2)在执行审批预算任务时,没有引入全过程造价控制单位参与机制,因此无法了解项目实际需求的资金是否与批复的投资相匹配。
1.4项目具体实施阶段
鉴于项目全过程造价管理缺失的现状,在实施一些项目的过程中,特别是施工阶段常常会出现由于设计原因所致的变更情况,这也是致使项目建设实际投资偏离预算投资的情况。
1.5项目决算审计阶段
(1)对一些建筑投资项目,由于全过程造价管控措施尚未实施,必须在项目立项至竣工决算的全过程之中引入审核机制,需要审核全过程的所有资料,但是即使审核发现不足,由于项目已经完成建设,只能进行事后疏理,无法进行行之有效的管控工作,切实取得可观的效果;
(2)改变现有项目决算审计工作的模式,这样才能有效界定和确认合理有效的项目竣工决算,全过程管控项目造价工作实际表明,使用审计监督的形式,决定了全过程主动管控项目的方式,这样才能合理的确认最终的决算价格。
2投资建设项目全过程造价管控措施完善
2.1加快推进投资建设项目的全过程管理工作
(1)及时加快建设和健全项目全生命周期的管控机制,应遵循标准和规范,并将项目全过程造价管理整合到项目整体管理体系中,这一点在图1中有所呈现;
(2)在整个项目全生命周期过程中,需确保对项目的投资状况有深入精确的控制,精准地界定自己的职能,确保管理策略的有效性,以及为自己设置清晰的角色和职责,切实改变当下被动管理的不利局面,主动开展管控工作。
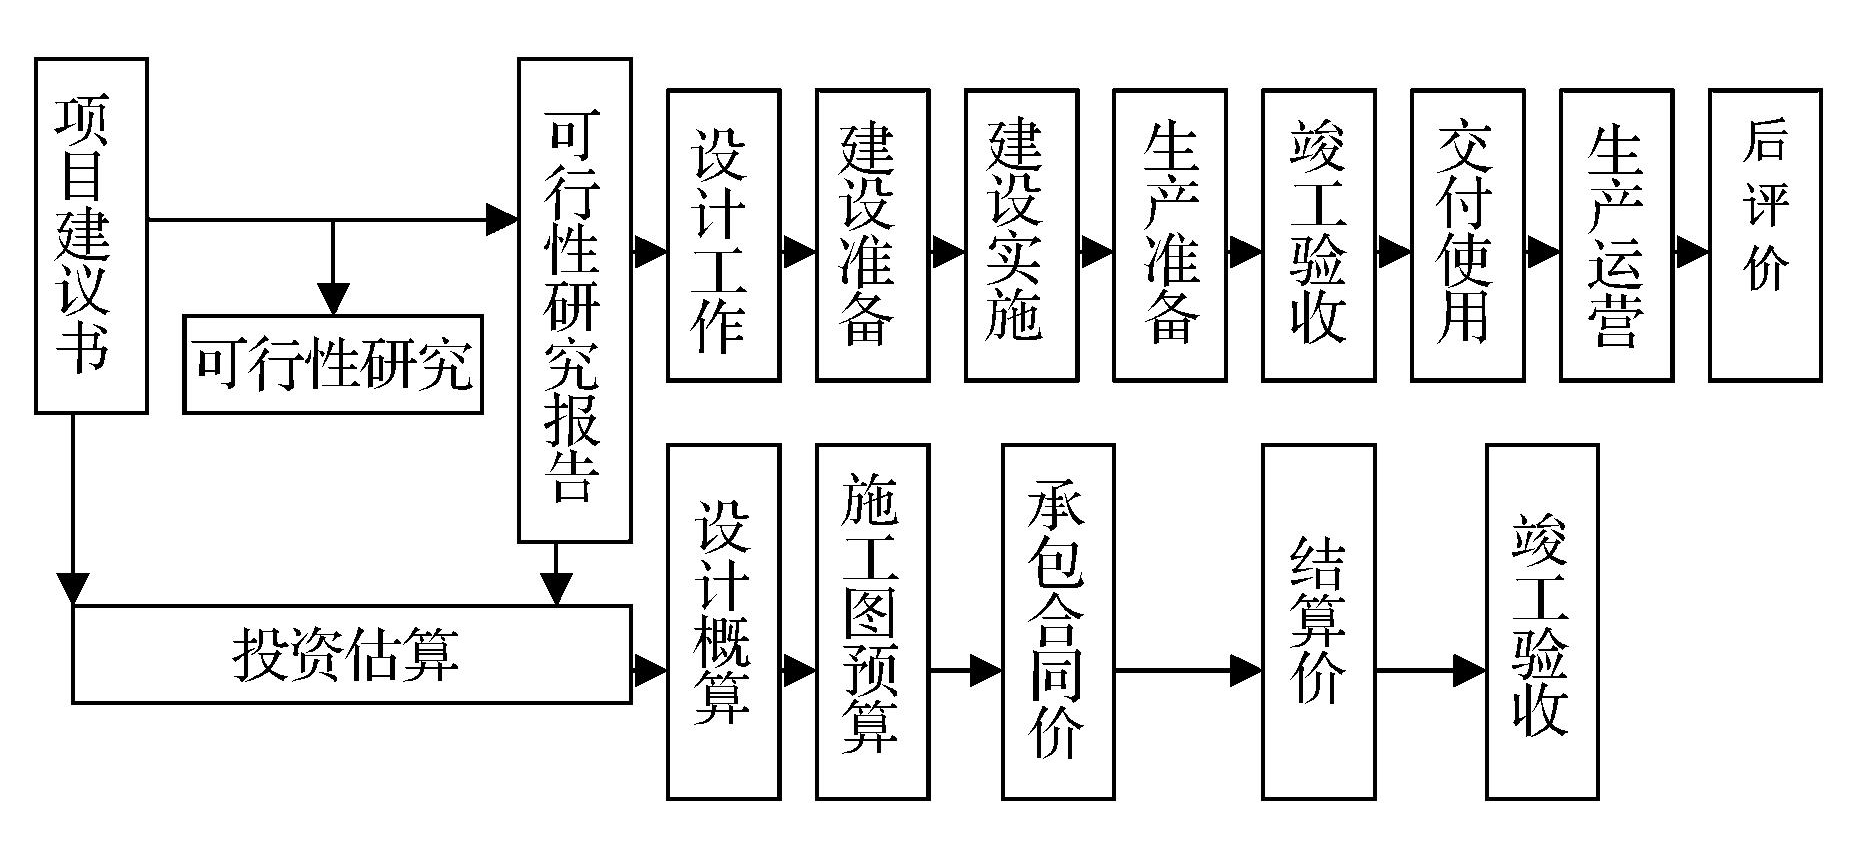
图1:全过程工程造价控制图
2.2加强投资建设项目的管理制度
(1)全过程造价管控务必在投资项目中坚决贯彻,制定明确的管控目标,管控关口前移,做好项目建设前期的管控工作,切实保障项目全周期的造价管控工作得以实现;
(2)工程造价全过程管理早期要介入,制定相应的措施、方案以便于更好的控制全过程造价管控,根据投资和批复的上限,科学控制工程造价,以免在执行过程中存在瑕疵,一旦发现应及时纠偏。
2.3及时建立和完善投资建设项目的全过程跟踪审计
(1)建筑工程的审计方式依据其工程的独特性而有所不同,其中最常见的有全面审计法和复合法等多种审计方法,这些审计方式的具体特点比较可以参见下面的表1。对于建设投资项目,全程的追踪审计不仅是一种高效而且至关重要的管理手段,用于对投资和建设项目进行全程跟踪审计的一种方式,更好的管控投资;
表1:工程造价审计方法比较
序号 | 方法 | 特点 | 适用范围 |
01 | 全面审计法 | 审计全面、广泛、细致 | 一般在重要工程、大项目中适用 |
02 | 现场观察法 | 突出勘查,对比图实 | 造价多,对隐蔽工程,变更及调整项目比较适合 |
03 | 复核法 | 突出验证,检验逻辑 | 对隐蔽工程,现场签证及工艺比较适合 |
04 | 分析筛选法 | 借助指标,查找疑点 | 对隐蔽工程,现场签证或者特殊的子项比较适合 |
05 | 询价比价法 | 了解市场,全面对比 | 对工程使用的物料机比较适用 |
06 | 重点审计法 | 量大价高,重点审查 | 审核概、预算,重点项目的决算,拨付工程进度款 |
(2)对项目全程的投资进行严格的监管和管理,以确保项目资金“三算”任务的准确性和实用性,同时也将“三不超”的原则贯彻到每一个环节中,有效管理和把控项目投资的总体性风险,借此全方位审核项目决算的过程、成果并对其开展科学的管控;
(3)项目完工以后,审计人员应该科学有效的整理和统计相关资料和数据,如果发现施工方有瑕疵或不足之处,必须进行整改督导,确保整个管理过程纵向、横向到位,以期取得更出色的成果;
(4)当项目完成后,审计工作人员应当采用科学方法对信息进行整理和汇总,建设工程各个阶段所产生的信息、数据等资料,依托招投标文件,对施工的详细经过进行检查,严格开展审计造价工作,保障项目工程质量的同时,了解真实的经济效益情况。以下图2为建设工程项目竣工结算送交审计流程图:
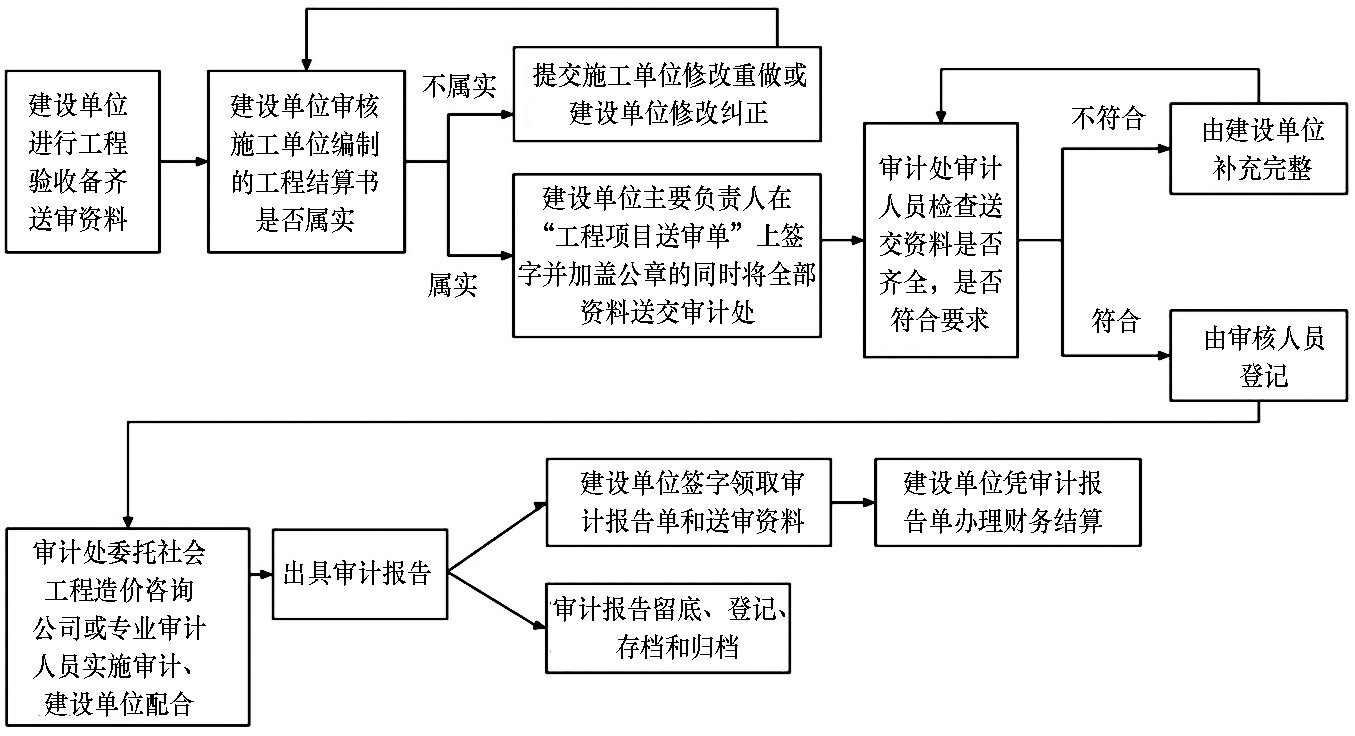
图2:建设工程项目竣工结算送交审计流程图
2.4引进BIM综合技术管理平台实现投资控制的全过程高效管理
(1)现在,有关部门正在指导BIM技术应用于建筑投资项目的每一个阶段,在线全过程进行有效的管理与指导。实际上,这种技术在项目的设计和施工环节已被广大企业所采纳,构建了一个多方位且效率很高的管理体系。
(2)在BIM技术的把帮助下,可以及时上传相关信息,在线进行交互活动,具有较强的连续性等,可以保障工程造价行业具有较强的共享信息能力。凭借BIM技术,业主单位可以对资金进行更加自由的配置。下图3中展示了在投资建设项目过程中引入BIM技术全过程管控造价的思路;
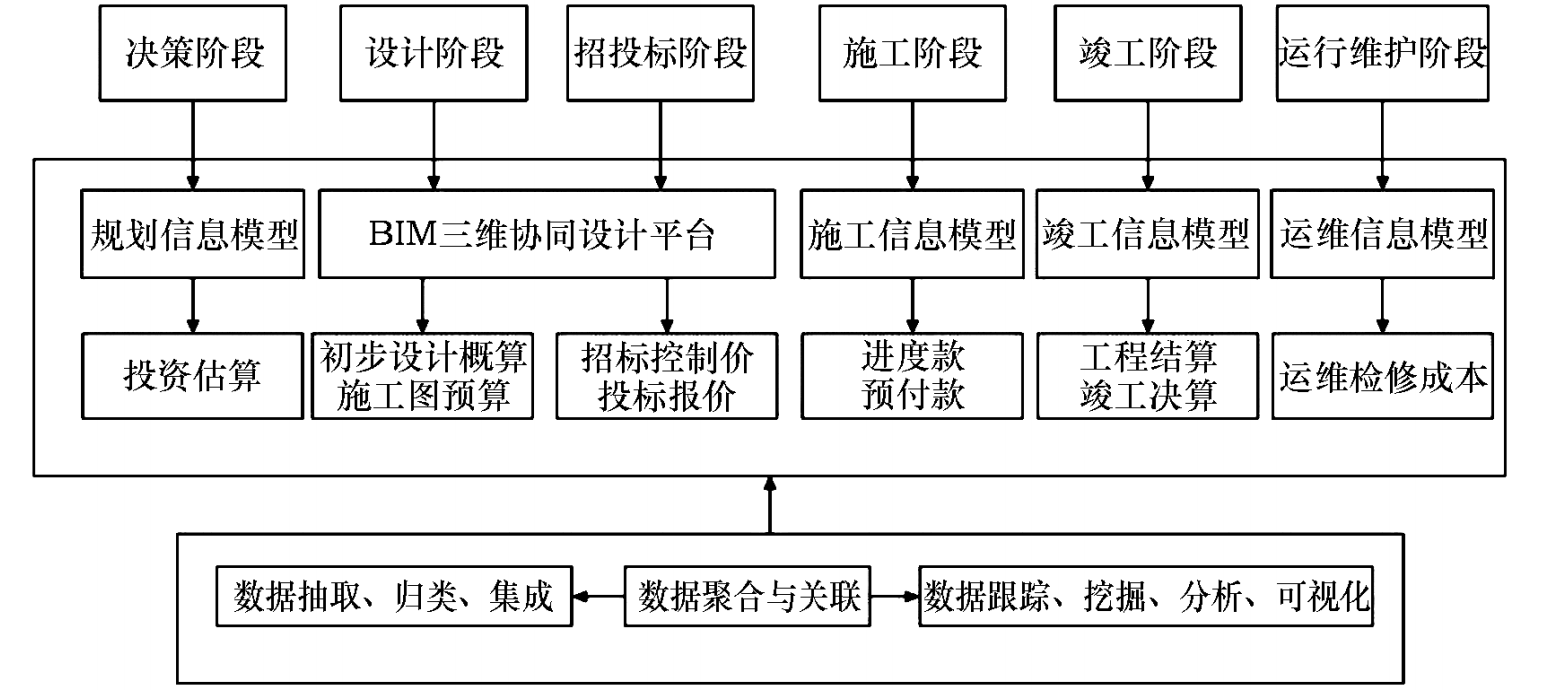
图3:BIM技术在投资建设项目造价管控中的应用思路
2.5建立投资建设项目的全过程造价信息管理平台
(1)在区域建设的主导部门掌握的关联数据和资源的基础上,建立了一个针对企业全过程流程的信息工程造价管理和服务系统;
(2)利用该信息平台,可以全方位地管理项目。借助于信息化技术等辅助工具,能够高效且全程地控制项目的成本,从而进一步加强投资阶段的监控和管理效能,实现资金使用效率的连续提升;
(3)借助信息技术平台,能动态地管理投资项目。从整个项目启动至项目完工结算,在这一信息技术平台上都可以进行全面的项目管理,确保所有与项目相关的信息都是完整并有关联的。
3 总结
根据上文的论述,当前投资建设建筑项目过程中实施的全过程造价管理,仍有诸多不足之处。考虑到项目项目工程造价全过间管理的核心地位,部分管理机构纷纷出台了相关的规范制度,对其管理结构进行了明确指导,期望能进一步规范项目的全过程造价管理,并按照这些规章制度有效地推动成本的全程管理,确保建筑方案的设计和投资预估能够科学地进行。根据本文的深度分析和研究,在投资项目的建设阶段,整个工程全过程造价管理工作的重要性不言而喻。这包括需要明确责任方,澄清各种权责关系,以便以高效、可靠和精确的方式推动造价管理的进展。
参考文献
[1] 夏黎峰.市政投资项目全过程造价控制的必要性分析[J].中国建材科技,2014(S1):123;
[2] 李永福,杨宏民,吴玉珊,等.建设项目全过程造价跟踪审计[M].北京:中国电力出版社,2016;
[3] 丁红华,杨明亮,李晶,谢元发,龙奋杰,罗四海,李延召,黄东明,孙论.建设工程全过程审计质量评价体系研究[J].中南大学学报(社会科学版),2012,18(04):22-26;
[4] 张羽辰.工程造价全过程审计中存在的问题及对策[J].城市建设理论研究(电子版),2016(35):32-33;
[5] 杨利丹.基于BIM的建设工程造价精益管理研究[J].建设监理,2014(7):40-42;
[6] 张正瑜.浅析建筑工程如何开展全过程造价控制与管理[J].民营科技,2018(10):212;
[7] 孙科. 地方市政投资项目工程造价管理问题及对策[D].山东大学,2018;
[8] 杨大昌.市政投资项目全过程造价控制管理研究[D].北京:北京建筑大学,2013;
[9] 常昉. H公司A住宅项目工程造价管理的后评估研究[D].华南理工大学,2016;
[10] 高影.浅析市政投资建设项目全过程造价管理与控制[J].建筑与预算,2012(1):22-24;
[11] 万昕媛.XY工程项目结算审计问题探究[D].江西:江西财经大学,2017.
[12] 张远.工程项目竣工结算审计方法探析[J].青海交通科技,2019(1):39-41.
[13] 彭小伟.工程项目竣工结算审计常见问题探析[J].时代金融,2018(15):225+229.
[14]丁金莲.工程项目竣工结算审计问题及对策研究[J].企业导报,2016(5):98+115.
[15]史忠平.对建筑工程审计中存在的问题分析及改进措施研究[J].财会学习,2016(11):159-160.
[16] 姬文瑞.建设项目全过程工程造价管控研究[J].工程经济,2017(12):5-8;
[17]丁世丹. X公司四环路项目全过程造价控制策略[D].郑州大学,2016;
相关文献推荐
- 节点文献
- 读者推荐
- 相关基金文献
- 关联作者
- 相关视频
- 批量下載
