
- DOI:
10.13738/j.cnki.acc.qklw60536
- 专辑:
科学Ⅰ辑;信息科技
- 专题:
信息、科学;综合科技
- 分类号:
G90;N92
摘要:在市场竞争越来越激烈的今天,建筑企业遇到了巨大的困难。税务管理作为企业经营的一个重要环节,对建筑企业稳健经营与持续发展起着决定性的影响。但是目前我国建筑企业税务管理中还存在着税务风险意识淡薄、税务筹划能力薄弱等很多不足之处,这不仅会影响到企业经济效益,还会造成巨大税务风险。为此,本文将对建筑企业税务管理现状进行深入探究,对其中的税务风险给出有效可行的策略。
关键词:建筑企业管理;税务管理;应对策略
Abstract: In the increasingly fierce market competition today, the construction enterprises have encountered great difficulties. As an important link of enterprise operation, tax management plays a decisive role in the steady operation and sustainable development of construction enterprises. However, there are still many shortcomings in the tax management of construction enterprises in China, such as weak tax risk awareness and weak tax planning ability, which will not only affect the economic benefits of enterprises, but also cause huge tax risks. Therefore, this paper will explore the current situation of tax management of construction enterprises, and give effective and feasible strategies for the tax risks.
Key words: construction enterprise management; tax management; coping strategy
引言:
建筑企业税务管理现状呈复杂性、挑战性趋势。建筑行业工程项目规模较大,工期较长,加之施工地域跨度广,税务管理中面临税种多、税率复杂等诸多难题。尽管建筑企业税务管理现状面临着挑战,但是通过增强税务管理意识、健全财务与审计制度、强化内部控制与风险管理的战略,企业能够有效应对税务风险,促进税务管理高效合规。这有利于建筑企业在市场激烈竞争中,维持稳健经营,获得不断发展。
一、建筑企业税务管理的现状
(一)税收存在一定的任意性,缺乏足够的规范性
就政策层面而言,税收法律法规及部门规章通常在具体实施时显得比较抽象,给执行者留有了一定的裁量空间。这一灵活性虽有利于弥补上位法律文件不便于操作的不足,却也会在实施中引起纠纷,在一定条件下甚至会对税务行政相对人的权益造成侵犯。而税务规范性文件虽在操作方式与工作程序上得到全面细化,促进了政策执行生动性,却也由此造成其分布广、层级杂等问题。这一状况在实际运作中易导致执行漏洞的出现,使企业很难完整而准确的把握并遵守各项有关条款。具体而言,建筑行业税收规范性不足还表现为行业应税所得率和附征率规定的随意性较大。有些地方在制定这些条款时缺乏科学、规范的典型调查、抽样调查和严谨、周密的论证,导致政策制定与实施具有一定的盲目性和不合理性。税收规范性文件在征求意见过程中,也常常存在不足。此外,税收规范性文件在征求意见过程中也常常存在不足。在某些地区,文件的制定过程中甚至没有征求公众意见,或者尽管通过书面或在线方式征求了意见,但由于缺乏第三方的参与,整个过程缺乏透明度。这种不够公开透明、缺乏广泛参与的制定进程无疑加大了税收规范性文件制定的不确定性与实施难度。
(二)企业的税务风险意识较为薄弱
许多建筑企业缺乏税务风险意识。企业在日常经营中往往会更加注重工程进度、质量以及成本,却忽略了税务管理的重要性。这种思维造成了企业对税务的警惕性不高,预防措施不到位,极易陷入税务风险之中。此外,建筑企业对税务管理的投入也相对较少。由于税务管理不属于企业一线业务,因此在人员配备、培训和系统建设方面的投入通常不足。这使得企业税务管理水平难以提高,无法有效识别和处理可能存在的税务风险。与此同时,企业对税务政策更新与变动往往没有及时跟踪与认识。税收政策作为国家宏观调控中的一个重要工具,变动频率比较高。但是,很多建筑企业并没有建立一套行之有效的税务信息采集与更新机制,使得企业遇到税务问题常常猝不及防。而部分建筑企业遇到税务检查抱有侥幸心理[1]。有的企业认为,只要没有受到税务机关的调查处理,税务风险便可忽略不计。这种心理既触犯税收法规又使企业面临着极大的潜在风险。一旦税务机关严格把关,企业就会面临着严重法律后果与经济损失。
(三)发票管理存在不合理的行为
在企业日常运营过程中,发票是交易与纳税的主要凭据,发票管理是否规范直接影响着税务合规与企业财务健康发展。但在实际运行中,很多企业出现了发票管理失范现象。这一不规范主要表现在发票开具环节。有的企业开发票没有严格执行税收法规及发票管理规定,如没有填写付款方的全称、更改品名、虚开发票。这些行为在违反相关规定的同时,也会给企业带来税务风险以及法律处罚的风险。尤其是虚开发票行为,属于严重违法行为,依照《中华人民共和国刑法》有关规定,虚开发票或者增值税专用发票等发票的行为可能要负刑事责任。发票在使用、保存环节上也有不规范的地方。有的企业未能妥善保管发票,造成发票遗失或被窃取。不规范使用发票现象也时有发生,比如利用发票从事非经营性活动或者超越经营范围进行使用等。这些行为均会造成税务违规,带来财务风险。从保存的角度来看,企业没有按照规定对发票进行保存或者保存不到位,比如发票潮湿,污损等等,会造成发票信息面目全非,从而影响税务申报以及抵扣。发票在报销环节上也容易失范。一些企业报销中没有严格把关发票,造成虚假或不合规发票报销。这种行为不仅给企业造成经济损失,还可能引发税务风险和法律纠纷。
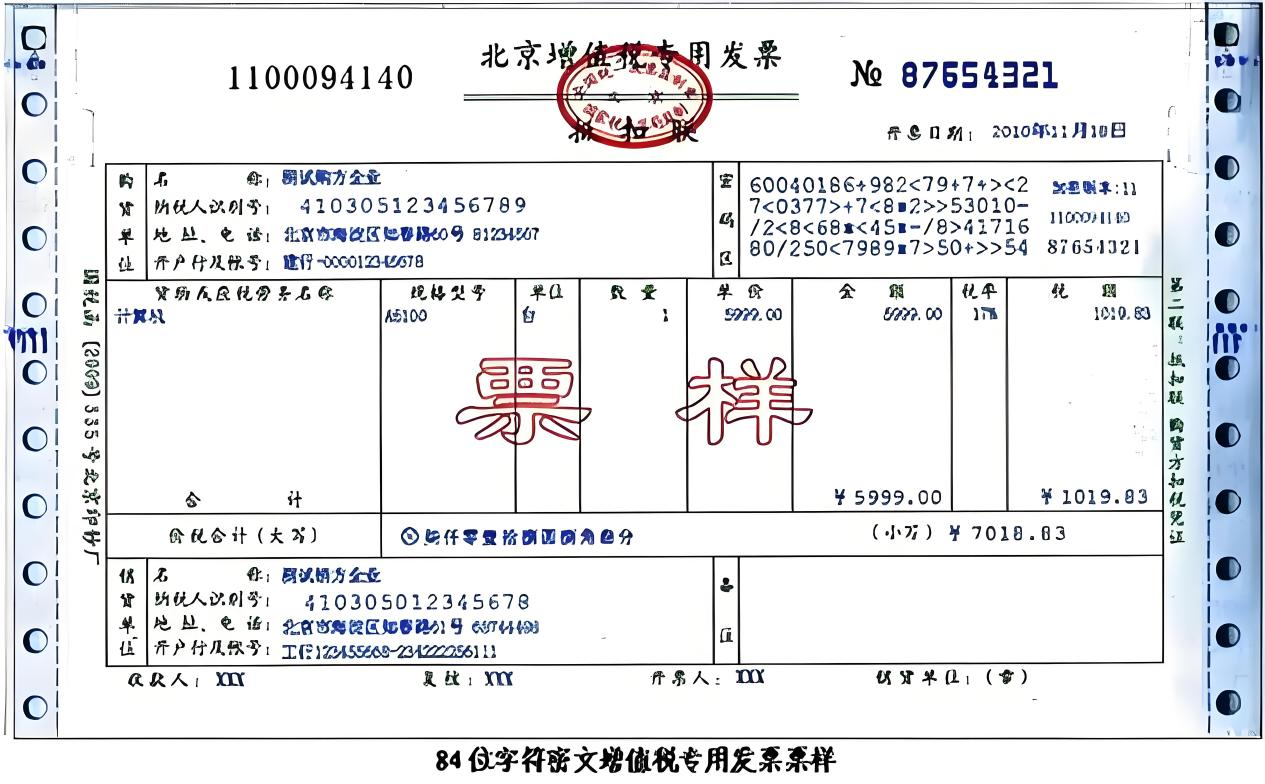
一般发票的规范页面
二、建筑企业税务风险的具体应对策略
(一)企业内部要加强税务风险意识
增强税务风险意识对建筑企业来说是非常关键。这一认识不仅是为了遵守税务法规,也是为了保证企业长久发展。提高税务风险意识有利于企业积极规避日常运营中可能存在的风险,保障企业运营合规性进而保障其信誉与效益。企业可定期进行税务培训、宣讲。这类活动可邀请税务专家或内部税务管理人员解释最新税收政策、税务筹划方法和税务风险案例。通过培训,员工可以对税务知识有更深刻的认识,增强税务风险警觉性。通过搭建企业内部税务信息共享平台,可对税收政策规定及相关解读进行实时更新,确保员工随时掌握最新税务信息。同时,该平台能够提供税务风险预警与提示功能,有助于员工在日常事务中积极识别与回避风险。最后,税务风险管理可融入到企业文化中。通过强调税务合规与风险管理对企业文化的重要意义,能够引导职工树立正确税务观念并自觉遵守税收法规[2]。这一文化的渗透可以让员工在平时的工作中随时保持警觉,减少人为失误所带来的税务风险。
(二)多手段完善发票管理
发票是企业进行交易以及缴纳税款的凭据,发票管理是否完善直接影响着税务合规以及企业财务是否稳健。为提高发票管理的水平,企业必须首先建立起一套严密的发票管理制度。企业应当对发票的签发、转移、保管、报废过程作出明确规定,确保每位员工理解和遵守发票管理规定。该体系应包括发票类型、用途、填写要求和对违规的惩罚措施,以便为员工提供清晰的操作指导。其次企业应强化发票开具与审查。企业出具发票时应保证各项资料准确,主要包括购买方与销售方姓名、税号、地址电话以及开户行、帐号等基础资料以及交易信息,如货物或劳务名称、规格型号、单位名称、数量、单价、总金额。同时要设置发票审核专门岗位,逐份审核所开发票,保证发票合规准确。企业要对发票进行电子化管理。企业利用电子发票管理系统能够更加便捷地对发票的整个生命周期进行追踪与管理。这套系统可以为企业提供一个实时监测发票状态的工具,涵盖发票的开具、报销和作废等信息,并配备数据分析与报告功能,帮助企业更深入地掌握发票的管理状况。当然,企业要经常对发票盘点清查,定期盘点库存发票,保证数量和记录一致。同时要对已经出具的发票进行盘点,以保证发票的真实性、完整性。对查出的问题要及时查处,防范潜在税务风险。
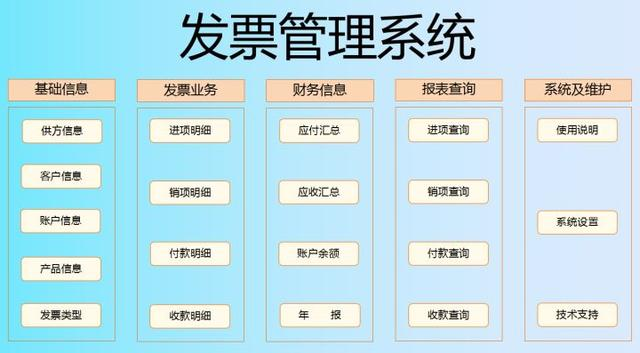
发票管理的一般流程项目
(三)规避高风险税收筹划方案
高风险的税收筹划方案通常会涉及到对税法漏洞或者模糊地带的利用,尽管会产生短期税收利益,但是从长远看,会对企业造成严重法律后果以及财务损失。建筑企业要想有效地避免高风险的税收筹划方案的出现,就需要加强税法及相关政策的研究与了解,保证税务筹划活动能够在法律许可的范围之内开展。其中包括经常组织员工参加税务培训,注重税务部门政策解读与案例指导并适时向专业税务顾问请教等。企业要避免一味追求税负最小化而忽略法律风险的存在[3]。在编制税务筹划方案时,应考虑其合法性、合规性及可持续性等因素,以确保筹划活动既符合现行税法规定,又能适应未来税法的变化。另外,企业还应建立健全内部控制与审计机制,定期自查税务筹划活动并评估风险。通过内部审计,企业可以及时发现和纠正违规税务筹划问题,减少违规操作带来的法律风险。
三、总结语
在目前复杂多样的税收环境中,建筑企业一定要对税务管理工作给予高度的重视,并不断提高税务风险意识与应对能力。通过改善发票管理、避免风险高的税收筹划方案以及其他具体措施,企业能够对税务管理过程进行优化,减少税务风险,进而确保企业稳健经营与持续发展。
参考文献:
[1] 黄妙娟.建筑企业税务管理现状及税务风险应对策略[J].管理学家, 2023(19):25-27.
[2] 孟楠.建筑企业税务管理现状及税务风险应对策略分析[J].企业改革与管理, 2022(18):2.
[3] 赵紫英.大数据背景下国有建筑施工企业人力资源管理中存在的问题及对策研究[J].邢台职业技术学院学报, 2024(001):041.
相关文献推荐
- 节点文献
- 读者推荐
- 相关基金文献
- 关联作者
- 相关视频
- 批量下載
