
- DOI:
10.13738/j.cnki.acc.qklw60536
- 专辑:
科学Ⅰ辑;信息科技
- 专题:
信息、科学;综合科技
- 分类号:
G90;N92
摘要:管理效益是决定一个企业效益的重要因素,量化评价一个企业不同时期管理效益变化情况、同一时期不同企业间管理效益高低,可以作为分析企业管理水平、投资效率的重要参考。本文借鉴财务指标体系的分析思路,提出管理效益评价指标,收集不同类型企业数据,验证效益评价指标可行性。
关键字:管理费用 管理费用率 管理效益
在当前财务管理中,对企业经营情况提出营业收入利润率等指标,作为评价企业整体经营质量的参考。这些指标重点关注企业主营业务的盈利情况、资金偿付情况以及成本控制等情况。但是,随着企业管理精细化持续提升,需要研究企业管理效益。
一、管理效益指标分析
(一)管理费用
管理费用作为一项费用支出,包含企业董事会和行政管理部门在企业经营和管理中发生的,或者应当由企业统一负担的公司经费,归类于期间费用,在发生当期即计入损益[1]。管理费用直接衡量企业为管理活动投入的资源,与企业经济效益挂钩,具有可靠性较高、数据获取较容易的特性。
1.数据来源分析
管理费用可通过企业财务科目余额表账面发生数,或者财务决算报表-利润表中的管理费用项目获取。
各企业的管理费用核算规则与内容均基于《企业会计准则》等有关制度法规,原则上通过第三方审计机构审计后公允反映,具有较好的可靠性。通过获取企业的财务报表或者财务科目余额表即可,数据易得到。
2.数据可比较性分析
管理费用是绝对值,与企业管理绩效密切相关,是与企业经济效益挂钩的一项费用。但是由于每个企业的管理模式不同,因此管理费用对利润的影响不同[2]。同一企业不同历史时期及不同企业之间规模和管理模式存在差异,仅采用管理费用数值不便于比较分析出管理效益的高低。
(二)管理效益指标
借鉴财务管理中财务比例比较分析法,找出管理效益指标,排除企业规模和管理模式等差异影响。
评价企业管理效益,应从企业管理对象进行分析,企业管理对象主要是经营业务,而较能全面反映一个企业业务规模的财务指标是营业收入、营业成本和制造成本。
1.与营业收入比较
管理费用与营业收入比值,即管理费用率。计算公式如下:
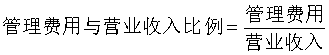
管理费用率在一定程度上可以反映企业经营管理水平,通常用企业管理费用与主营业务收入的比值表示。管理费用率越高,代表着企业管理性费用所占比重越大,代理成本越高,管理水平越差,从而会影响企业绩效的提高[3],既反映企业管理的业务规模,也体现企业管理活动产生的附加价值,即管理能为企业增加经营效益。营业收入数据通过第三方审计机构审计确认,可靠性较强;原则上要求企业公开披露,较易获取。
但是,营业收入高低受到市场环境的影响,在市场环境较为稳定、产品毛利率稳定的情况下,可认为企业市场营销对营业收入影响较小,管理费用与营业收入比例能反映企业管理效益;若市场环境变化较大、产品毛利率变化大的情况下,需要结合企业销售费用才能更全面评价。
无论一个企业是否有销售收入,只要有资产存在,就一定会发生管理费用[1]。仅考虑与营业收入比较不能满足各种企业情况,故研究提出管理费用与营业成本、制造成本的比例指标。
2.与营业成本比较
管理费用与营业成本比值,计算公式如下:
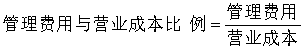
营业成本作为比较对象,反映的是管理活动对企业当期产成品的管理效益,直接体现管理活动对当期企业内部产出的管理情况,不受当期市场环境的影响。营业成本数据通过第三方审计机构审计确认,可靠性较强;原则上要求企业公开披露,较易获取。
但是,管理费用与营业成本比值仅反映了管理活动对当期产成品的产出效益,未能全面反映对在研、在制品的管理效益,同时,也未能体现出对企业利润的影响。
3.与制造成本比较
管理费用与制造成本比值,计算公式如下:
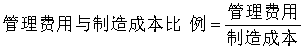
制造成本作为比较对象,反映的是管理活动对企业当期科研、生产业务保障的资源投入效益。但是,制造成本数据原则上不要求公允反映,数据获取难度较大,并且从企业的持续经营来看,制造成本和营业成本结果趋同,故本文不再展开分析。
二、企业案例验证
本文选取了研究、制造两类企业进行分析,每一类收集两家企业2019-2023年近五年管理费用、营业收入以及营业成本数据。各企业的财务数据详见表1。
表1 各企业财务数据明细表
单位:万元
序号 | 科目 | 2019年 | 2020年 | 2021年 | 2022年 | 2023年 |
一 | A企业 | |||||
1 | 管理费用 | 16,685.38 | 20,503.15 | 22,131.30 | 27,001.16 | 33,259.44 |
2 | 营业收入 | 181,856.90 | 232,181.85 | 330,350.66 | 375,700.76 | 408,847.04 |
3 | 营业成本 | 157,131.41 | 195,621.54 | 284,943.83 | 325,556.07 | 355,345.83 |
二 | B企业 | |||||
1 | 管理费用 | 20,194.32 | 26,342.76 | 25,172.01 | 30,756.84 | 39,089.32 |
2 | 营业收入 | 268,989.88 | 340,646.52 | 463,498.70 | 525,393.33 | 571,674.59 |
3 | 营业成本 | 223,395.96 | 285,888.55 | 398,693.12 | 452,073.61 | 516,639.28 |
三 | C企业 | |||||
1 | 管理费用 | 13,336.02 | 16,158.14 | 22,426.95 | 22,320.17 | 30,025.25 |
2 | 营业收入 | 204,045.12 | 204,045.12 | 204,045.12 | 204,045.12 | 204,045.12 |
3 | 营业成本 | 160,687.18 | 160,687.18 | 160,687.18 | 160,687.18 | 160,687.18 |
四 | D企业 | |||||
1 | 管理费用 | 15,417.30 | 15,298.95 | 20,312.42 | 22,189.52 | 23,454.40 |
2 | 营业收入 | 135,922.59 | 153,859.35 | 178,938.81 | 197,243.26 | 171,477.93 |
3 | 营业成本 | 63,410.81 | 79,876.72 | 90,663.20 | 109,028.73 | 126,316.73 |
注:A企业、B企业为研究类企业;C企业、D企业为制造类企业。
(一)管理费用
1.研究类企业
以A企业和B企业数据为基础,进行对比说明。
表2 研究类企业管理费用数据表
单位:万元
序号 | 类别 | 2019年 | 2020年 | 2021年 | 2022年 | 2023年 |
1 | A企业 | 16,685.38 | 20,503.15 | 22,131.30 | 27,001.16 | 33,259.44 |
2 | B企业 | 20,194.32 | 26,342.76 | 25,172.01 | 30,756.84 | 39,089.32 |
对A企业、B企业各年管理费用变化比较,分析企业控制管理费用的情况。
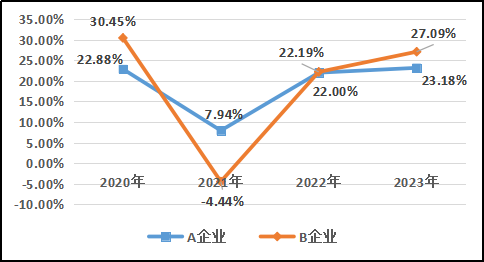
图1 研究类企业管理费用变化图
根据表2、图1可知,2019-2023年,A企业管理费用均低于B企业,A企业投入管理资源低于B企业。2020年、2022年、2023年,A企业管理费用增速低于B企业。A企业管理资源控制能力优于B企业,但是难以说明A企业管理效益是否优于B企业。
2.制造类企业
以C企业和D企业数据为基础,进行对比说明。
表3 制造类企业管理费用数据表
单位:万元
序号 | 类别 | 2019年 | 2020年 | 2021年 | 2022年 | 2023年 |
1 | C企业 | 13,336.02 | 16,158.14 | 22,426.95 | 22,320.17 | 30,025.25 |
2 | D企业 | 15,417.30 | 15,298.95 | 20,312.42 | 22,189.52 | 23,454.40 |
对C企业、D企业各年管理费用变化比较分析,分析企业控制管理费用的情况。
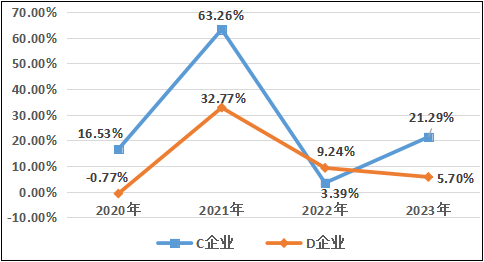
图2 制造类企业管理费用变化图
根据表3、图2可知,2019-2023年,C企业管理费用均低于D企业,C企业投入管理资源低于D企业。2022年,C企业管理费用增速低于D企业。但是难以说明C企业管理效益是否优于D企业。
(二)管理费用与营业收入比例
1.研究类企业
以A企业和B企业数据为基础,进行对比说明。
表4 研究类企业管理费用占营业收入比例数据表
单位:百分比
序号 | 类别 | 2019年 | 2020年 | 2021年 | 2022年 | 2023年 |
1 | A企业 | 9.18% | 8.83% | 6.70% | 7.19% | 8.13% |
2 | B企业 | 7.51% | 7.73% | 5.43% | 5.85% | 6.84% |
对A企业、B企业各年管理费用与营业收入比例变化比较分析,分析企业控制管理费用的情况。
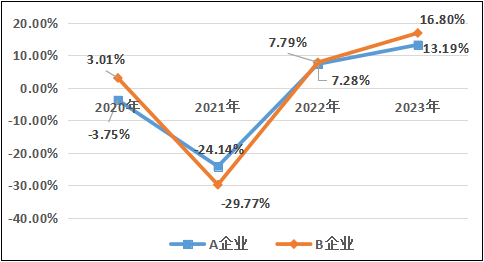
图3 研究类企业管理费用占营业收入比例变化图
根据表4、图3可知,2019-2023年,A企业管理费用与营业收入比例均高于B企业,即实现每单位营业收入,A企业投入管理资源高于B企业。仅2021年,A企业管理费用与营业收入比例增速高于B企业,A企业管理费用与营业收入比例增速控制较B企业好。
A企业、B企业管理费用占营业收入比例与管理费用绝对值大小和2019-2023年变化情况不完全一致。
2.制造类企业
以C企业和D企业数据为基础,进行对比说明。
表5 制造类企业管理费用占营业收入比例数据表
单位:百分比
序号 | 类别 | 2019年 | 2020年 | 2021年 | 2022年 | 2023年 |
1 | C企业 | 7.89% | 7.15% | 10.06% | 8.89% | 9.00% |
2 | D企业 | 11.34% | 9.94% | 11.35% | 11.25% | 13.68% |
对C企业、D企业各年管理费用与营业收入比例变化比较分析,分析企业控制管理费用的情况。
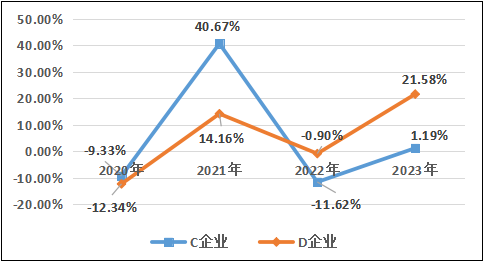
图4 制造类企业管理费用占营业收入比例变化图
根据表5、图4可知,2019-2023年,C企业管理费用与营业收入比例均低于D企业,即实现每单位营业收入,C企业投入管理资源低于D企业。
2022年、2023年,C企业管理费用与营业收入比例增速高于D企业,D企业管理费用与营业收入比例增速控制较C企业好。
C企业、D企业管理费用占营业收入比例与管理费用绝对值大小和2019-2023年变化情况不完全一致。
(三)管理费用与营业成本比例
1.研究类企业
以A企业和B企业数据为基础,进行对比说明。
表6 研究类企业管理费用占营业成本比例数据表
单位:百分比
序号 | 类别 | 2019年 | 2020年 | 2021年 | 2022年 | 2023年 |
1 | A企业 | 10.62% | 10.48% | 7.77% | 8.29% | 9.36% |
2 | B企业 | 9.04% | 9.21% | 6.31% | 6.80% | 7.57% |
对A企业、B企业各年管理费用与营业成本变化比较分析,分析企业控制管理费用的情况。
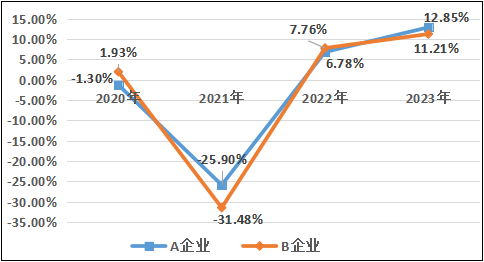
图5 研究类企业管理费用占营业成本比例变化图
根据表6、图5可知,2019-2023年,A企业管理费用与营业成本比例均高于B企业,即管理每单位产出,A企业投入管理资源高于B企业。2021年、2023年,A企业管理费用与成本收入比例增速高于B企业。
A企业、B企业管理费用占营业成本比例与管理费用占营业收入比例大小和2019-2023年变化情况不完全一致。
2.制造类企业
以C企业和D企业数据为基础,进行对比说明。
表7 制造类企业管理费用占营业成本比例数据表
单位:百分比
序号 | 类别 | 2019年 | 2020年 | 2021年 | 2022年 | 2023年 |
1 | C企业 | 7.89% | 7.15% | 10.06% | 8.89% | 9.00% |
2 | D企业 | 11.34% | 9.94% | 11.35% | 11.25% | 13.68% |
对C企业、D企业各年管理费用与营业成本变化比较分析,分析企业控制管理费用的情况。
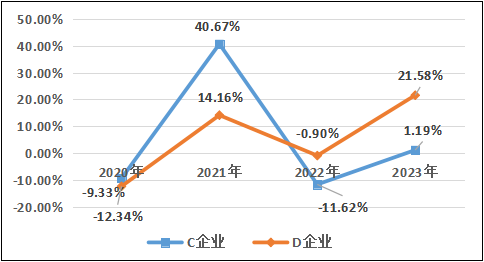
图6 制造类企业管理费用占营业收入比例变化图
根据表7、图6可知,2019-2023年,C企业管理费用与营业成本比例均低于D企业,即管理每单位产出,C企业投入管理资源低于D企业。2020年、2021年,C企业管理费用与成本收入比例增速高于D企业。
C企业、D企业管理费用占营业成本比例与管理费用占营业收入比例大小和2019-2023年变化情况不完全一致。
(四)合理性验证
为验证管理费用与财务指标比例合理性,对四家企业营业收入利润率进行对比分析。
表8 2019-2023年四家企业营业收入利润率
单位:百分比
序号 | 类别 | 2019年 | 2020年 | 2021年 | 2022年 | 2023年 |
1 | A企业 | 6.61% | 6.78% | 6.37% | 6.60% | 6.92% |
2 | B企业 | 10.93% | 9.79% | 8.40% | 7.15% | 4.21% |
1 | C企业 | 10.33% | 9.74% | 9.42% | 10.75% | 10.48% |
2 | D企业 | 9.74% | 4.48% | 6.27% | 6.75% | 8.58% |
根据表8与表2至7比较,同类企业营业收入利润率与管理费用绝对值无规律,但与管理效益指标呈现反向关系,即管理效益指标越低的企业,其营业收入利润率越低,反之越高。证明本文提出的指标可以为评价企业管理效益提供有益的参考。
三、总结
本文通过分析提出了管理费用率、管理费用与营业成本比例两类管理效益评价指标,通过研究企业、制造企业进行数据收集并对比分析。经分析,两项指标整体趋势一致,且在同类企业呈现与营业收入利润率变化负相关规律,可以作为评价企业管理效益高低的有效指标。
相关文献推荐
- 节点文献
- 读者推荐
- 相关基金文献
- 关联作者
- 相关视频
- 批量下載
