
- DOI:
10.13738/j.cnki.acc.qklw60536
- 专辑:
科学Ⅰ辑;信息科技
- 专题:
信息、科学;综合科技
- 分类号:
G90;N92
摘要:随着我国航天领域市场的日益开放,航天企业面对的市场竞争日趋激烈,需要加强自身成本控制能力。目标成本分解工作是产品目标成本控制的重要环节,本文通过分析当前航天企业目标成本分解工作的现状和难点,从分解的流程、颗粒度、方法等方面提出改进建议,为推动航天企业实现成本控制目标提供切实可行的管理方法。
关键词:航天企业 目标成本 分解 管理
1 前言
近年来,我国航天产品竞争采购政策不断深化,同时国家逐步放宽商业航天领域的市场准入条件,2024年商业航天作为“新增长引擎”首次被写入政府工作报告,政策层面的支持力度不断加大。随着市场的不断开放,航天领域的市场竞争日趋激烈,如何推动技术创新、实现低成本制造、降低航天产品成本、提高效费比,对于实现航天领域的跨越式发展具有重要意义。
航天领域具有产业链长、涉及领域广的特点,涵盖了火箭卫星制造、火箭发射、卫星运营、卫星应用等多个环节,运载火箭和卫星作为进入空间、应用空间的基础工具,产品的研发和生产具有高技术、高投入、高风险的特点,对于产品质量和可靠性要求更加严格。当前,商业航天头部企业主要侧重于火箭和卫星的总体设计和总装集成,其产品生产及配套主要还是依托于传统航天系统和其他军工集团下属单位(以下简称“航天企业”)。
为满足国家任务需要,航天企业拥有较为完备的科研生产管理体系和成本管控基础,但在日趋激烈的市场竞争中,原有的成本管控模式也暴露出诸多的短板和差距,面对外部激烈竞争的态势和企业自身发展需求,如何做好航天产品成本控制,成为航天企业必须回答的重要问题,其中目标成本分解就是提升企业成本控制精细化管理水平、落实成本管控责任、提升经营效益的重要着力点。全寿命周期成本控制流程见图1。
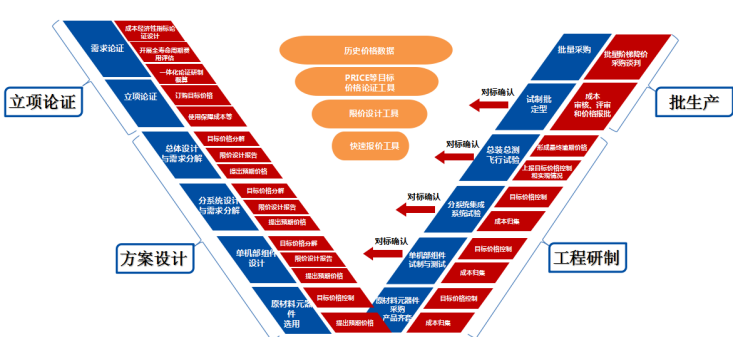
图1 全寿命周期成本控制流程图
2 目标成本分解在目标成本控制过程中的作用
目标成本分解的意义和作用在于明确控制目标、分解成本管控责任、为成本对标分析提供基线,是实现成本管控考核闭环管理的重要基础。在实际业务开展中,目标成本分解是企业落实成本目标、传递成本责任的关键抓手,也是经费在各层次配套单位进行分配的关键环节,其分配的合理性和科学性,决定了目标成本的可实现性,决定了各级配套单位的成本水平和利润空间。目标成本分解在理论上可以分为按物为对象分解和按人为对象分解两种方式,其中按物分解又可以细化为按产品功能类别、构造类别与成本要素三种分解方式,将按物为对象分解和按人为对象分解相结合,统筹考虑影响目标成本的多方面因素,科学合理的对目标成本进行分解是目标成本转换为成本责任的重要手段。
3 当前目标成本分解中存在的问题
3.1 目标成本分解的流程和规则需要进一步明确
由于航天产品总体-分系统-单机的配套模式且研制周期较长,目标成本分解涉及的配套层级多、产品数量大、时间跨度长,目前航天产品的全寿命周期管理体系中,目标成本分解乃至成本管理要素尚不完善,相关的工作定位与工作流程还不明确,距离实现航天产品目标成分解全配套级次贯穿、全成本要素覆盖上还存在一定差距。
同时,总体设计单位、分系统设计单位和单机生产单位间的目标成本分解存在规则不明确、尺度不统一的情况。受配套关系和经费流向影响,上游单位在目标成本分解过程中往往优先考虑本单位的经营需求,未考虑产品设计、生产链条中的整体利益,造成下游单位成本控制目标与实际经费需求差距较大,导致部分生产单位成本超支、利润受损以及整个链条中出现各类欠款的情况。
3.2目标成本分解的约束力需要进一步加强
市场化条件下,企业与甲方用户之间通过合同方式传递产品的目标成本要求,但企业进一步分解目标成本时,大多数仍采用项目策划、任务要求、经费计划等形式的内部管理手段进行约束,继续通过合同方式向下游配套单位明确各级目标成本要求的仅为少数。
产品技术状态是决定目标成本的重要因素,目标成本一旦确定,产品技术状态也应当固化。但当前目标成本分解往往只考虑对经费的约束,其与产品技术状态的关联性未在产品任务书等相关技术文件中体现,目标成本分解在实际执行中未兼顾产品技术状态和经费双重约束。
以上两方面问题造成造成目标成本分解结果在各级配套单位之间传递不规范,对项目设计、生产过程中的目标成本管控约束性普遍较弱。
3.3目标成本分解的颗粒度需要进一步细化
现阶段,目标成本分解不细致、各配套层级间分解颗粒度不统一,造成上下游成本基线无法对应、成本数据规范性较差,为成本数据的归集、清洗和分析带来很大难度。同时,目标成本分解不细致还会造成成本监测的体制、机制、时点、职责分工无法与成本要素准确对应,导致目标成本实现情况难以有效评估评价,过程成本管控无法执行到位。
4 改进建议
4.1规范目标成本分解流程
首先,要在现有航天产品研制生产全寿命周期管理体系中,完善和加强成本管理要素,在立项论证、研制、批产等阶段,建立相应的管理流程、设置管理节点、提出管理要求,明确目标成本分解在流程中的定位和作用。目标成本分解工作定位见图2。
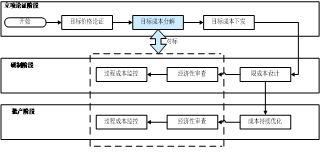
图2 目标成本分解工作定位
在此基础上,明确目标成本分解工作的输入和输出,将目标成本分解结果应用在产品研制要求下达、限成本设计、过程成本监控、合同签订、产品转阶段评审等管理环节上,如将目标成本分解指标纳入研制合同和相关设计任务书,作为承研承制单位开展技术经济一体化控制的依据。
4.2规范目标成本分解规则
建立以控制产品目标成本为核心的分解规则。要求总体、分系统、单机生产单位均按照统一的产品BOM开展目标成本分解,向下分解的颗粒度至少为单机维度,以此改善各级配套单位目标成本分解颗粒度不统一、产品组成不一致的现状。
改变以往以优先满足各级配套单位间接费用为中心的分配方式,按照产品成本科目,分析各级配套单位工作内容和业务实质,分解至各产品成本科目,在总成本目标不变和各成本科目之间分配合理的条件下,合理分配各层级配套单位在各产品成本科目中的占比。两种目标成本分解方式比较见图3。
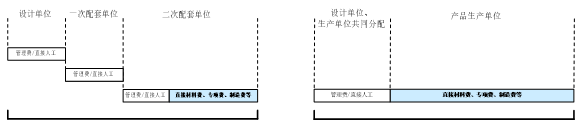
图3 两种目标成本分解方式比较
4.3 研究建立目标成本分解模型
航天企业在分解目标成本过程中,惯于参考历史价格进行类比,这种方法的优点在于目标成本分解过程比较直观、历史数据获取容易,缺点在于该分解结果只考虑了历史产品的整体价格,未考虑对产品成本具有直接影响的成本驱动因素,无法反映新产品技术指标提升、生产效率提高、批量变化等要素对于成本的直接影响,且每个项目开展目标成本分解都要重新完成一遍历史数据的搜集与比较,占用时间较长,难以快速完成复杂产品的目标成本分解。
当前,航天产品的产品化、系列化程度越来越高,对于成本动因与成本逻辑关系的研究也愈加深入,各类成本分析方法日趋成熟,以上基础工作的完善可以助力企业逐步建立形成科学合理的目标成本分解模型,支撑目标成本分解工作,从而全面提高成本管控的科学性。例如将产品成本按照直接材料、直接人工、制造费用、专项费用、期间费用等成本科目分解,通过数据统计、分析,归纳产品种类、质量要求、配套单位等各项因素对各成本科目的影响规律,例如结合企业类型、地域类型对产品期间费用的影响,进而在成本分解中体现企业平均水平和行业平均水平。同地域典型设计单位和生产单位成本结构比较见图4,不同地域典型单位同类产品成本结构比较见图5。
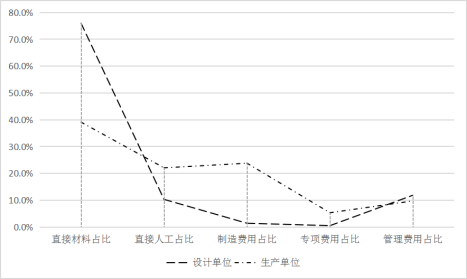
图4 同地域典型设计单位和生产单位成本结构比较
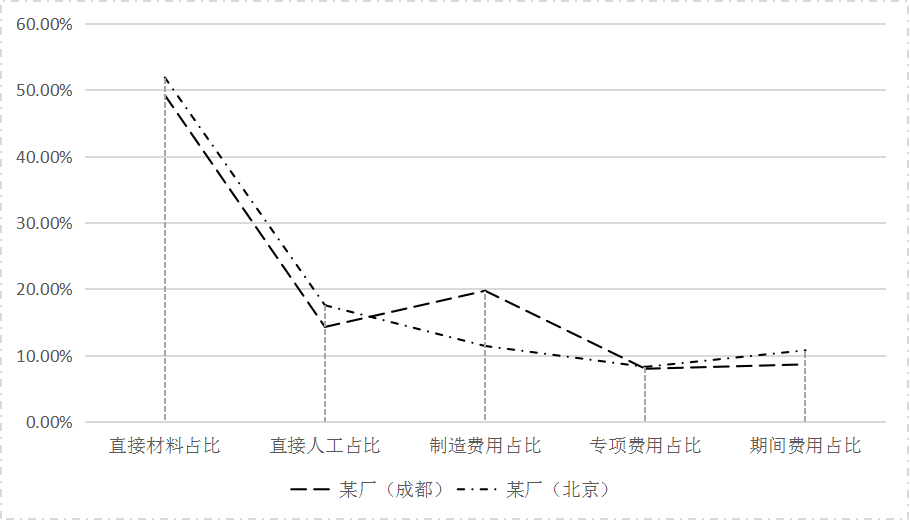
图5 不同地域典型单位同类产品成本结构比较
4.4落实成本管控责任
目标成本分解即明确成本管控的责任,要实现成本管控,需要市场、技术、采购、生产、质量和财务等多部门人员协同联动,分工合作。将产品成本按照直接材料(含外协)、直接人工、制造费用、专项费用、期间费用等成本科目进一步分解,分析对各成本科目有重要影响的岗位,如技术人员应在产品设计时,通过对技术指标、参数的优化,控制直接材料成本,生产人员在产品生产时,持续提升工艺水平,提高产品合格率,降低废品损失增加的材料成本负担;采购人员在外协配套选择时,综合考虑外协单位的期间费用、直接人工和制造费用水平,采取多点竞争的采购模式,逐步降低外协成本;财务人员提升资金管理水平,创造资金时间价值,降低财务费用,同时及时监控本单位的管理费用规模,全面控制本单位的期间费用水平。
4.5建立目标成本控制考核机制
建立目标成本控制考核机制,实现目标成本闭环管理。在项目完成研制生产后将目标成本与实际发生成本进行对比,逐一分析各科目成本发生情况的与目标成本的差异,对于实际发生成本超过目标成本的,应分析超支原因,提出后续批产阶段的成本压控措施;对于实际发生成本低于目标成本的,应根据控制幅度给予奖励。
5结语
航天企业成本管理是一项系统工程,需要通过目标成本分解将项目目标、组织目标、产品目标有机的结合到一起,科学合理的分解到每一个岗位。通过不断探索成本分解的新理念、新方法、新手段,持续提高成本管控能力和水平,为航天企业实现高质量可持续发展提供有力支撑。
参考文献
[1] 李琪,朱绍强.航空装备成本监控策略探讨[J].“航空科学技术”3(2015):3.
[2] 崔学良,韩坚,钟强晖.装备研制过程中“技术”与“经济”双控的几点思考.海军工程大学学报:综合版11.1(2014):5.
[3] 刘晓冬.装备寿命周期费用分析与控制.国防工业出版社,2008.
[4] 朱 绍 强 . 装 备 寿 命 周 期 费 用 的 主 动 控 制 [ J ] . 海军装备.2007(11):55-56.
[5] 项目管理指南(GB/T 37507-2019).
相关文献推荐
- 节点文献
- 读者推荐
- 相关基金文献
- 关联作者
- 相关视频
- 批量下載
