
- DOI:
10.13738/j.cnki.acc.qklw60536
- 专辑:
科学Ⅰ辑;信息科技
- 专题:
信息、科学;综合科技
- 分类号:
G90;N92
摘 要:本文从财务角度深入剖析新形势下我国寿险公司分支机构裁撤现象。通过梳理《保险公司分支机构市场准入管理办法》明确分支机构类型,借助国家金融监督管理总局数据呈现 2019 - 2024 年裁撤现状,发现裁撤主要集中于三四线及乡镇地区的营销服务部等基层机构,头部寿险公司是主力。其原因涵盖寿险行业代理人数量自 2020 年起锐减,与裁撤趋势一致;成本压降需求,尤其在欠发达地区机构收入难抵成本;城镇化发展致县域人口外流,改变寿险行业外部环境;保险市场需求转变,主力产品消费群体聚焦城市;线上化服务普及弱化分支机构功能;监管要求加强推动裁撤工作。分支机构裁撤有利有弊,一方面可降低大量人力与职场等运营成本,优化资源配置,助力公司聚焦核心市场;另一方面,可能导致客户权益保障不足、丧失当地发展机会、损害公司品牌形象,还存在合规及法律风险。财务部门在裁撤中应发挥关键作用,寿险公司也需顺应时代加速转型升级,以实现高质量发展。
关键词:寿险公司;分支机构裁撤;成本压降;资源优化配置
一、 寿险公司分支机构裁撤的现状
(一) 寿险公司分支机构的类型
根据中国银保监会2021年9月颁布的《保险公司分支机构市场准入管理办法》,保险公司分支机构,是指保险公司依法设立的分公司、中心支公司、支公司、营业部、营销服务部。在现实中,各家寿险公司会根据自身经营战略、资本实力、管理需求等实际情况进行设置。一般情况下,会在支公司层级以下设置营业部、营销服务部,也存在支公司直接面对代理人的情况。支公司、营业部以及营销服务部,作为开展寿险业务的前线阵地,直接承担着保单销售及后续服务、客户权益服务以及代理人管理的关键职责。
(二) 寿险公司分支机构裁撤的情况
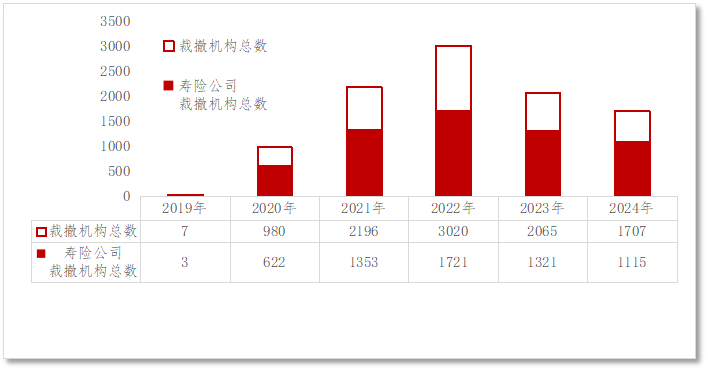
表1 2019年至2024年保险公司分支机构裁撤数量
数据来源:国家金融监督管理总局
数据截止:2024年11月19日
根据金融监管总局披露数据统计,2019年以来截至2024年11月19日,累计共有9975家保险公司分支机构退出市场,寿险公司分支机构6135家,占比达到62%。
从时间上来看,从2019年底起保险公司分支机构开始退出市场并逐年递增,2022年当年裁撤数量超过3000家达到历年来最高峰,2023年起呈减少趋势,但2024年当年仍有近2000家。寿险公司分支机构裁撤进度与整体情况保持一致,2022年当年裁撤数量达1721家为历年最高。
表2 2019年至2024年寿险公司分支机构裁撤分级情况
层级 | 2019年 | 2020年 | 2021年 | 2022年 | 2023年 | 2024年 | 总计 |
分公司 | 0 | 0 | 0 | 0 | 1 | 0 | 1 |
中心支公司 | 0 | 4 | 3 | 9 | 8 | 20 | 44 |
支公司 | 0 | 35 | 115 | 280 | 238 | 334 | 1002 |
营业部 | 0 | 21 | 20 | 35 | 16 | 23 | 115 |
营销服务部 | 3 | 548 | 1210 | 1390 | 1049 | 725 | 4925 |
专属机构(电销-总) | 0 | 7 | 4 | 3 | 4 | 10 | 28 |
专属机构(电销-省分) | 0 | 7 | 1 | 4 | 5 | 3 | 20 |
总计 | 3 | 622 | 1353 | 1721 | 1321 | 1115 | 6135 |
数据来源:国家金融监督管理总局
数据截止:2024年11月19日
从层级分布上来看,寿险公司分支机构裁撤主要集中在三四线城市和乡镇地区所开设的营销服务部、支公司、营业部,合计数量达6042家,占比达到98%。其中营销服务部累计数量为4925家,占比达80%,从2021年起,连续三年裁撤数量在1000家以上。其次为支公司,累计数量为1002家。
表3 2019年至2024年寿险公司中心支公司裁撤情况
层级 | 2019年 | 2020年 | 2021年 | 2022年 | 2023年 | 2024年 | 总计 | |
中心支公司 | 0 | 4 | 3 | 9 | 8 | 20 | 44 | |
其中:电销 | 0 | 4 | 3 | 6 | 0 | 1 | 14 | |
数据来源:国家金融监督管理总局
数据截止:2024年11月19日
中心支公司裁撤合计数量为44家,2020年至2023年年均裁撤数量保持在10家以下,2024年起数量有明显增加。被裁撤的中心支公司当中电销渠道占14家,主要集中在2020年至2022年。
此外,分公司裁撤1家,为天安人寿保险股份有限公司青岛分公司。
表4 2019年至2024年部分寿险公司裁撤情况
公司 | 分公司 | 中心支公司 | 支公司 | 营业部 | 营服 | 专属机构(电销-总) | 专属机构(电销-省分) | 合计 | 占比 |
中国人寿 | 0 | 4 | 7 | 69 | 2343 | 1 | 8 | 2432 | 40% |
泰康人寿 | 0 | 0 | 101 | 12 | 963 | 1 | 1 | 1078 | 18% |
太平洋人寿 | 0 | 4 | 182 | 0 | 488 | 0 | 0 | 674 | 11% |
平安人寿 | 0 | 0 | 79 | 24 | 441 | 0 | 0 | 544 | 9% |
民生人寿 | 0 | 3 | 74 | 0 | 90 | 0 | 0 | 167 | 3% |
华泰人寿 | 0 | 1 | 65 | 0 | 84 | 0 | 0 | 150 | 2% |
富德生命 | 0 | 0 | 83 | 0 | 59 | 0 | 0 | 142 | 2% |
合众人寿 | 0 | 1 | 36 | 0 | 77 | 2 | 1 | 117 | 2% |
阳光人寿 | 0 | 2 | 60 | 1 | 11 | 4 | 2 | 80 | 1% |
国华人寿 | 0 | 1 | 60 | 0 | 14 | 0 | 0 | 75 | 1% |
太平人寿 | 0 | 0 | 31 | 0 | 18 | 0 | 1 | 50 | 1% |
中信保诚 | 0 | 0 | 11 | 0 | 52 | 1 | 0 | 64 | 1% |
英大泰和 | 0 | 0 | 42 | 0 | 17 | 0 | 0 | 59 | 1% |
新华人寿 | 0 | 0 | 19 | 5 | 26 | 0 | 0 | 50 | 1% |
光大永明 | 0 | 13 | 13 | 0 | 23 | 1 | 0 | 50 | 1% |
合计 | 0 | 29 | 863 | 111 | 4706 | 10 | 13 | 5732 | 93% |
数据来源:国家金融监督管理总局
数据截止:2024年11月19日
从公司来看,头部寿险公司是裁撤的主力军,前四名为国寿、泰康、太平洋、平安,合计占比77%,其中国寿2432家,占比超过三分之一。分支机构裁撤主要集中在三四线城市和乡镇地区所开设的营销服务部、支公司、营业部。
表5 2019年至2024年部分省份寿险公司裁撤情况
地区 | 2019年 | 2020年 | 2021年 | 2022年 | 2023年 | 2024年 | 总计 |
江苏 | 0 | 129 | 140 | 276 | 138 | 107 | 790 |
江西 | 0 | 23 | 238 | 91 | 154 | 28 | 534 |
陕西 | 0 | 7 | 211 | 176 | 29 | 21 | 444 |
河北 | 0 | 12 | 191 | 150 | 32 | 46 | 431 |
河南 | 3 | 21 | 80 | 100 | 121 | 59 | 384 |
山东 | 0 | 25 | 31 | 113 | 112 | 64 | 345 |
湖北 | 0 | 125 | 45 | 54 | 60 | 39 | 323 |
四川 | 0 | 17 | 15 | 121 | 99 | 49 | 301 |
广东 | 0 | 2 | 8 | 67 | 60 | 162 | 299 |
黑龙江 | 0 | 72 | 107 | 26 | 29 | 34 | 268 |
安徽 | 0 | 15 | 32 | 50 | 62 | 73 | 232 |
小计 | 3 | 448 | 1098 | 1224 | 896 | 682 | 4351 |
数据来源:国家金融监督管理总局
数据截止:2024年11月19日
从全国地域分布来看,主要集中在江苏、河北、河南、山东、四川、广东等寿险机构大省,此外江西、陕西、湖北、黑龙江、安徽四省数量也较多。
二、 寿险公司分支机构裁撤的原因
(一) 寿险行业代理人数量锐减
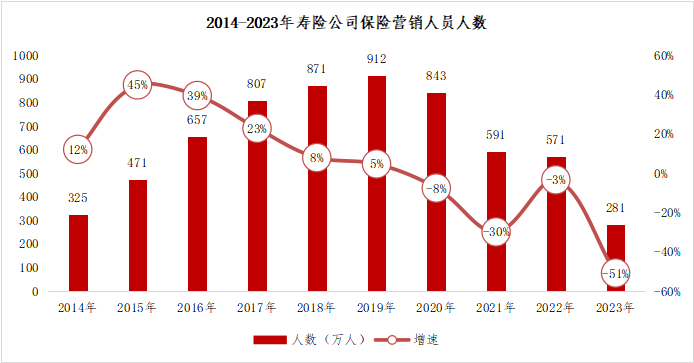
表6 2014-2023年寿险公司保险营销人员人数
数据来源:《2024中国保险中介市场生态白皮书》
根据《2024中国保险中介市场生态白皮书》相关数据显示,自2020年起,全国寿险公司保险代理人人数持续下降,截至2023年末人数为281万人,基本跌至十二年前的水平,较2019年高峰时期的912万人减少约631万人,下降69%,如考虑实际出勤及出单情况,当前实际活跃人力恐怕未达100万。随着人口红利衰减和监管制度加强,近几年寿险代理人规模迅速下降,从人数下降的时间线及规模来看,与上文所提到的分支机构裁撤时间及规模趋势一致。由此可见,寿险行业代理人规模的持续萎缩已成为现阶段不可逆转的趋势,是导致寿险公司分支机构被裁撤的最主要原因。
(二) 压降成本的实际需求
由于寿险行业代理人数量锐减,过去粗放式的“人海战术”驱动业务高速增长难以为继,寿险公司同时面对开拓业务和后续服务的双重压力,为此,寿险公司不得不评估现有分支机构的运营成本及效率。以营销服务部为例,虽就其所在地的职场成本来看可能并不高,但人员配置最少需要两人,即经理及综合内勤,人力成本占比更大。营销服务服作为末端服务机构,基层数量庞大,总量成本不可小觑。
在一些经济不发达或欠发达、人口密度较低的地区,当地市场容量有限,增员困难,机构的业务收入无法覆盖成本,且未来也难以再次实现规模效应,使得寿险公司必须在资源配置上做出取舍。
(三) 城镇化发展进程
据2021年第七次全国人口普查数据,随着工业化、城镇化进程加快推进,2020年大陆地区常住人口城镇化率达63.9%,相较于2010年第六次全国人口普查时的49.7%,上升了14.2个百分点,2023年末我国常住人口城镇化率达66.16%。大规模的乡城迁移流动使得大量县域人口涌向一二线城市,特别是一些资源型城市和工业化较早的县域同时受到人口出生率低且人口外流的因素影响,当地人口减少明显,而寿险公司的支公司、营业部、营销服务部等分支机构原先主要就铺设于此类地区。由此可见,我国城镇化发展进程导致的县域或以下市场的空心化也使得寿险行业外部发展环境发生显著变化。
(四) 保险市场需求的转变
寿险行业初级阶段,产品主要形态以保障险、健康险、两全险为主,逐步发展出分红险、万能险、投连险等创新形态,近年来行业内销售的主力产品转变为增额终身寿险、养老年金险等险种,消费主要群体开始逐渐转变为以聚集在城市里的“80后”、“90后”。因此,各大寿险公司纷纷加大对主要城区的发展投入。
(五) 线上化服务的普及
近年来,数字化技术的发展助力寿险行业线上化服务全面普及,目前从保单销售到核保、出单,再到理赔、保全环节在不同程度上均已实现线上化、智能化,尤其是对于保险责任和条款较为简单的产品,客户可以通过线上渠道自助完成承保和后续服务。线上化服务的普及能够极大地提升运营效率,实现降本增效,同时方便快捷的服务体验又能够迎合当前以“80后”、“90后”为主的消费群体的消费习惯,从而直接导致营销部、营销服务部等分支机构作为传统线下网点的服务功能遭到进一步被削弱。
(六) 监管要求进一步加强
部分头部寿险公司早在成立初期已统一获批大量保险许可证,除总部外,各省级公司、各地市州分公司、各县区支公司,各乡镇营销服务部均一并获批。近二十年来,随国家行政区划分变更,很多地区乡镇及区县合并,寿险公司也对应合并机构,但并未注销对应证照。随近年来监管部门对许可证管理工作要求加强,对证章牌照要求齐全有效、亮证经营、悬挂牌匾,各寿险公司纷纷按要求进行证照自查自纠专项工作,并根据排查结果对无用证照应进行集中注销申请。
此外,2024年9月国务院印发《关于加强监管防范风险推动保险业高质量发展的若干意见》其中提出健全市场退出机制,对风险大、不具备持续经营能力的保险机构,收缴金融许可证,依法进入破产清算程序,也为寿险公司裁撤分支机构提供了监管依据。
三、 寿险公司分支机构裁撤的影响
(一) 寿险公司分支机构裁撤的有利影响
1、 降低运营成本
结合下表可知,人力费用在分支机构的总开支当中占比可达60%左右,职场费用占比可达20%左右,两项固定成本开支小计占比可达80%。裁撤业务不佳、人均效能低的分支机构能够节约人力、职场等固定成本开支,从而实现降低运营成本,提升运营效率,达到降本增效的目的。
表7 部分寿险机构费用占比情况
举例 | 2023年费用合计 | 2023年职场费用 | 2023年职场费用占比 | 2023年人力费用 | 2023年人力费用占比 | |
某寿险A中心支公司 | 2083 | 257 | 12% | 1388 | 67% | |
某寿险B中心支公司 | 2156 | 302 | 14% | 1455 | 68% | |
某寿险C支公司 | 100 | 20 | 20% | 69 | 69% | |
某寿险D营销服务部 | 30 | 11 | 37% | 17 | 56% | |
某寿险E营销服务部 | 34 | 9 | 27% | 22 | 67% | |
2、 优化资源配置
寿险公司归拢原分散在被裁撤分支机构的人力、物力、财力进行集中整合后,盘活现有资源,重新进行分配,能够将集中更多的资源投入科技研发、产品研发以及优势中心城区,更好地发展创新型业务和新兴市场,提升服务能力,更好地满足客户的多元化需求。
3、 聚焦核心市场
长期以来,业务不佳、人均效能低的分支机构牵扯着寿险公司管理精力,不利于公司聚焦核心市场的发展。通过裁撤此类分支机构,寿险公司的管理架构将更加扁平化,工作的执行效率将得到进一步提升。
(二) 寿险公司分支机构裁撤的不利影响
1、 客户权益难以得到保障
寿险保险产品具有一定复杂性与专业性,其承保尤其后续服务并无法完全通过线上实现,特别是随着持有存量保单的客户年龄逐渐增加,线上化操作困难,客观上存在线下服务的需求。
分支机构的撤销意味着客户能够办理业务的物理网点减少,所在地将面临现场服务缺失,服务质量下滑的风险,如何保障客户权益将成为寿险公司亟需考虑解决的问题。
2、 丧失当地发展机会
以存量客户为切入点,往往可以挖掘新业务增长点,裁撤后如不能及时有效地维系原有客户,当地市场原有的客户基础和市场份额将流失。此外,由于被裁撤的机构未来再次开设的难度极大,寿险公司在决策裁撤时应当做好充分的战略评估。
3、 对公司品牌形象造成不利影响
分支机构裁撤工作可能会给外界传递出公司经营不善的信号,引发员工、供应商、现有客户以及潜在客户对公司实力的担忧,降低对公司的信任度,从而影响他们购买保险产品、续保或继续合作的意愿,进而对公司的业务发展产生不利影响。
4、 潜在合规及法律风险
寿险公司分支机构的裁撤需要提供大量的资料和说明,经过相关各监管部门的审批或备案后方可执行。如在裁撤过程中不符合监管规定,将会面临监管部门的审查和处罚,增加公司的合规风险。
裁撤分支机构将涉及到与内勤员工、代理人、客户等多方面问题,如员工劳动合同的解除、职场合同的提前退租等等,若处理不当,将会引发法律纠纷,给公司带来经济损失和法律风险。
四、 结语
营销服务部等分支机构作为寿险公司的基层组织构成,在保单销售及后续服务、客户权益服务及代理人培训管理等方面曾经拥有无可替代的价值。在寿险行业高速发展的阶段,业务增量主要通过大量新增代理人、设立新的分支机构来实现,各家寿险公司纷纷抢夺县域市场,积极布局分支机构,一度呈现繁荣景象。但目前随行业外部发展环境变化,代理人规模大幅下降,线上服务全面普及等多重因素叠加,使得寿险公司迫切需要对现有分支机构进行评估调整并重新定位。
财务部门作为可以将人、财、物等价值链条串联起来的职能管理部门,可以较为立体全面地衡量分支机构的发展水平,在分支机构裁撤工作过程中,应正确识别并有效控制财务风险,提供有价值的观点,助力寿险公司健康稳定发展。
分支机构裁撤不是常态化工作,面对复杂多变的内外部形势,寿险公司只有顺应时代变迁,抓住新的发展机遇,加速迈上转型升级的高质量发展才是破局之道。
参考文献:
[1]中国银保监会.保险公司分支机构市场准入管理办法 [EB/OL]. [银保监发〔2021〕37号]. https://www.gov.cn/zhengce/zhengceku/2021-09/14/content_5637138.htm
[2]胡宏兵团队.2024中国保险发展报告[R].中南财经政法大学,2024.[3]北京大学汇丰商学院风险管理与保险研究中心,保险行销集团保险咨询研究发展中心.2024中国保险中介市场生态白皮书[R].2024.
[4]国家统计局.人口大国向人力资源强国转变人口高质量发展取得成效——新中国75年经济社会发展成就系列报告之十五[EB/OL].(2024-09-20). https://www.gov.cn/lianbo/bumen/202409/content_6975541.htm
[5]翟振武.新时代高质量发展的人口机遇和挑战——第七次全国人口普查公报解读[J].经济日报,2021(05/12).
[6]国务院.国务院关于加强监管防范风险——推动保险业高质量发展的若干意见[EB/OL].[国发〔2024〕21号]. https://www.gov.cn/zhengce/zhengceku/202409/content_6973835.htm
相关文献推荐
- 节点文献
- 读者推荐
- 相关基金文献
- 关联作者
- 相关视频
- 批量下載
