
- DOI:
10.13738/j.cnki.acc.qklw60536
- 专辑:
科学Ⅰ辑;信息科技
- 专题:
信息、科学;综合科技
- 分类号:
G90;N92
摘要:随着市场竞争不断升级,合理定价对于企业赢得市场的重要性愈发凸显。以现有成本数据为基础,进一步分析产品单件成本与产量、物资价格变化的关系,才能科学作出定价决策。本文通过研究,提出产品单件成本与产量规律是成本性态分析下的规模效应叠加学习曲线效应,建立了基于成本主要敏感因素预计未来成本的数学测算方法,给出生产过程中成本控制的措施和建议。
关键词:产品预计成本 批量生产 学习曲线 物资价格变化
一、前言
当前,国内外相关单位在研究产品预计成本与产量的关系时,主要基于成本性态分析或学习曲线等理论。本文基于成本性态分析,识别产品成本构成中对产量变化较为敏感的直接人工成本、制造成本、生产保障资源的成本因素,基于学习曲线等理论建立数学测算模型、开展定量分析。对产量变化不敏感的直接材料,选取PPI指数(工业生产者出厂价格指数)作为调节指标,建立预计成本测算方法。结合量化分析,提出成本控制的措施和建议,详见图1。
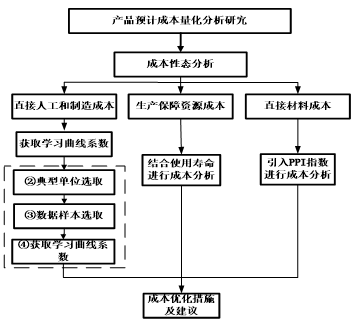
图1 研究流程示意图
二、产量与单件成本影响研究
(一)成本性态分析
1. 成本性态分析概念
成本习性[1], 是指成本总额与产量之间的依存关系, 通常又称为成本性态,可分为固定成本、变动成本和混合成本三类。
固定成本也称“固定费用”, 是指在一定的范围内不随产品产量或销售量变动而变动的那部分成本。固定成本大部分是间接成本,在一定范围内, 其成本总额不受产量增减变动的影响。但从单位产品分摊的固定成本看, 它却随着产量的增加而相应减少。
变动成本是指成本总额随着业务量的变动而呈正比例变动的成本。通常包括生产成本中的材料成本、人工成本和制造成本。结合产量或销售量来看,变动成本总额随着产量呈正比例增减, 但单件产品的成本却不受产量变动的影响。
混合成本的范畴介于固定成本和变动成本之间, 成本总额虽然受业务量变动的影响, 但其变动幅度并不与产量的变动保持严格的比例。
基于上述各类成本定义,产量与产品预计总成本的数学表达式为
Y=A+Bx+C(x) (1-1)
其中Y为预计总成本,x为产品数量,A为固定成本,B为变动成本。本文以C(x)作为混合成本的表达式。
根据规模效应[2],在生产规模扩大后,变动成本同比例增加而固定成本不变,所以单位产品成本就会下降。因此单件产品成本Y'的数学表达式为:
Y'=A/x+B+C'(x) (1-2)
2. 单件产品成本性态分析
基于单件成本性态分析的基础理论,我们对产品的预计成本不同因素进行分解,如图2所示:
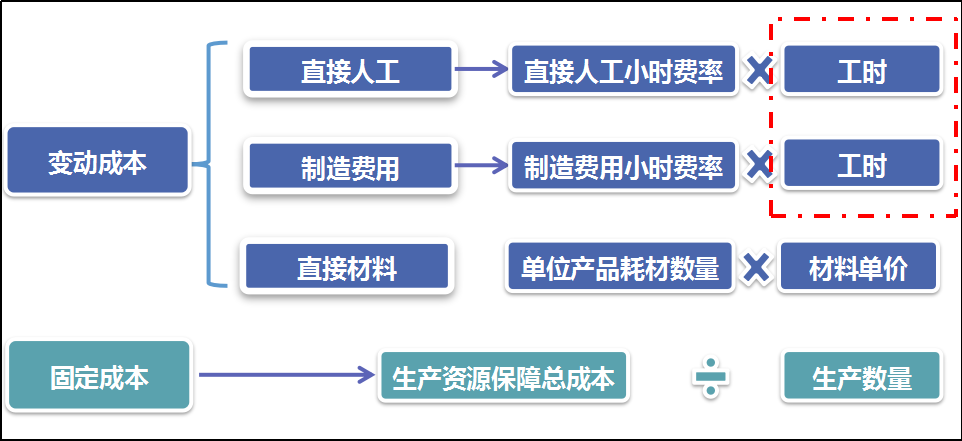
图2 产品成本分解示意图
① 通常情况下,产量增加会导致需要占用的人工薪酬、制造成本等资源成正比增加,相应增加的成本与生产过程中的工时紧密相关。按照学习曲线理论,单件工时与产品生产数量呈指数变动关系,即相应的直接人工和制造费用与生产数量存在指数变动关系,此两类成本作为与产量相关的定量分析。
② 考虑到生产保障资源有使用寿命,随着产量达到设施、设备、工具等资源的使用寿命后,需要重新配置,该项成本由固定成本转变为变化成本。该成本与产量之间应呈现阶梯函数关系,需要基于上述生产保障资源投入的成本变化进行定量分析。
③ 一般而言,直接材料受到某一企业产品数量变化规律不明显。单件产品直接材料费用不随产品数量变化,但是直接材料费用随社会物资整体水平变化而变化,需基于物资水平变化进行定量分析。
(二)确定学习曲线系数
1. 学习曲线基本概念
学习曲线理论[3]的定义为“在一定时间内获得的技能或知识的速率,又称练习曲线”。1936年,美国康乃尔大学T.P.Wright博士在飞机制造过程中,通过对大量有关资料、案例的观察、分析、研究,发现并提出了学习曲线模型如公式:
Ct=C1*x-a (2-1)
其中,Ct表示产品达到x时的单位产品工时(成本),C1表示初始单位工时(成本),x表示累计的产量或经验,a 表示学习率指数。学习率LR表示经验累积对成本降低的贡献,表达式为:
LR=1-2-a (2-2)
2. 学习曲线系数
由于直接材料、管理费用等数据可以通过查阅采购记录、财务凭证等进行收集,但由于学习曲线理论公式,学习曲线系数无法直接获取,因此需要进一步通过数学建模方法确定学习曲线系数。
首先,收集用于学习曲线系数建模的数据样本,如“工时”、“产品数量”。然后,通过建模计算得出学习曲线系数。
(1) 收集数据样本
为实现回归测算学习曲线系数,需要收集可以代表“工时”和“产品数量”的数据,进行学习曲线测算。
参考类似研究中利用建筑业年度建筑面积作为“产品数量”指标的思路[3],本研究通过对企业提供的年度财务报表进行分析统计,将制度总工时和生产总值,分别作为“工时”和“产品数量”的替代指标进行学习曲线建模。制度总工时和生产总值反映的是单位综合情况,作为样本数据能反映单位各产品的普遍学习熟练情况。具体如下:
按照月数(12个月)、月工作日数(20.83天)、工作小时数/日(8小时/日)、出勤率(95%)、作业率(80%)等参数,按照企业的一线人员数量推算出企业各年度的理论总工时,即1519.76小时乘以一线人员数量。
总产值作为反映当年生产总量的对价,假设标准产品价格为1元,总产值与总产量呈线性关系,可以直接反映当年的总产量水平。
(2) 选择数学建模方法
① 最小二乘法
最小二乘法是一种数学优化技术,是当前流行的机器学习最基础的算法,也称为最小平方(和)法。这种方法是用最小化误差的平方和来寻找已知数据的最佳函数匹配,使用最小二乘法能够方便地求得未知数据,并使这些数据与时机数据之间的误差平方和达到最小,需要数据子样较多。
② 灰色理论
灰色系统理论以“部分信息已知,部分信息未知”的“小样本”、“贫信息”不确定性系统为研究对象,主要通过对“部分”已知信息的生成、开发实现对现实世界的确切描述和认知。灰色系统理论以少量的系统的行为的特征数据为基础,充分挖掘各数据中的信息,找出各因素中的数学关系,并以此建模,不仅对数据没有很强的限制,而且拟合精度高,效果更好[4]。
综上,由于数据量较少,本研究选用灰色理论作为数学建模的方法。
(三)生产保障资源成本的变化规律
生产保障资源是有使用寿命的,当生产数量(使用次数)达到到一定数量时,需要新配置的生产保障资源,此时,分摊到单件产品上的生产保障资源成本表达式为:
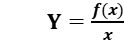 (3-1)
其中,x为生产数量;f(x)为生产保障资源总成本,f(X)的表达式为:
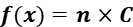 (3-2)
3-2式中C为单套生产保障资源成本;n为已配置的生产保障资源数量,由投产数量x与生产保障资源可使用次数的比值向上取整得出。
(四)直接材料成本的变化规律
直接材料与微观的生产数量相关性不大,但是与社会宏观的供需关系相关性较大。因此,为更准确预测成本变化,需要研究宏观要素对成本的影响。
宏观反映生产要素价格变化的有,国民经济综合物价指数(GDP变化率)、居民消费价格指数(CPI)、工业生产者出厂价格指数(PPI)。由于本文研究对象是生产制造企业,故采用工业生产者出厂价格指数(PPI)作为监测指标,更符合工业品行业情况。价格指数(PPI)有月度、年度统计数,可根据产品生产销售情况选择。
三、实例分析
本文选取工业品类A企业的财务数据及其典型a产品的成本进行分析,开展成本分析测算。
1. A公司学习曲线
通过调取A公司2012年-2021年的财务数据,该单位的一线人员数量和年度总产值数据整理如表1所示。
表1 A公司2012年-2021年数据
序号 | 一线人员数量(单位:人) | 年度总产值 (单位:万元) | 年份 |
1 | 95 | 1,793.33 | 2012年 |
2 | 95 | 2,213.33 | 2013年 |
3 | 96 | 2,545.00 | 2014年 |
4 | 95 | 2,630.00 | 2015年 |
5 | 92 | 3,056.67 | 2016年 |
6 | 89 | 3,353.33 | 2017年 |
7 | 86 | 3,655.83 | 2018年 |
8 | 82 | 3,798.33 | 2019年 |
9 | 79 | 4,247.50 | 2020年 |
10 | 78 | 4,025.83 | 2021年 |
根据制度总工时人均标准1519.76小时/(人*年),将表1中统计的一线人员数量转化为单位年度制度工时;按照1元折算1产量的模式,将表1中统计的年度总产值转化为年度总产量,得到模型数据样本,见表2。
表2 A公司模型数据
序号 | 全年制度总工时 (单位:小时) | 年度总产量 | 年份 |
1 | 144,614 | 17,933,333 | 2012年 |
2 | 145,039 | 22,133,333 | 2013年 |
3 | 145,888 | 25,450,000 | 2014年 |
4 | 144,402 | 26,300,000 | 2015年 |
5 | 139,942 | 30,566,667 | 2016年 |
6 | 135,270 | 33,533,333 | 2017年 |
7 | 130,599 | 36,558,333 | 2018年 |
8 | 125,290 | 37,983,333 | 2019年 |
9 | 120,406 | 42,475,000 | 2020年 |
10 | 118,282 | 40,258,333 | 2021年 |
通过灰色理论,对样本数据进行拟合,得出学习曲线系数为0.208、A公司的学习率为L=1-2-0.208=13.4263%,即制造数量翻番的情况下,每万件平均工时下降13.4263%。
2. 产品a单件成本随产量变化
假定A公司产品a的产量固定为20000件/年,选取A公司的典型产品a,以该产品定额数据(材料定额、工时定额)为基准,在假定生产保障资源成本与物资价格不变,并连续生产的情况下,预计单件产品成本随生产数量变化情况,详见表3、图3。
表3 产品a成本数据(单位:元)
序号 | 累积 产量 | 直接材料 | 直接人工 | 制造费用 | 单件成本 | 成本下降幅度 |
1 | 10000 | 4,001.92 | 841.55 | 1,226.54 | 6,070.01 | - |
2 | 20000 | 4,001.92 | 728.56 | 1,061.86 | 5,792.34 | 4.57% |
3 | 30000 | 4,001.92 | 669.64 | 975.98 | 5,647.53 | 6.96% |
4 | 40000 | 4,001.92 | 630.74 | 919.29 | 5,551.95 | 8.53% |
5 | 50000 | 4,001.92 | 602.13 | 877.60 | 5,481.65 | 9.69% |
6 | 60000 | 4,001.92 | 579.73 | 844.94 | 5,426.59 | 10.60% |
7 | 70000 | 4,001.92 | 561.43 | 818.28 | 5,381.63 | 11.34% |
8 | 80000 | 4,001.92 | 546.06 | 795.87 | 5,343.84 | 11.96% |
9 | 90000 | 4,001.92 | 532.84 | 776.61 | 5,311.36 | 12.50% |
10 | 100000 | 4,001.92 | 521.29 | 759.77 | 5,282.98 | 12.97% |
11 | 110000 | 4,001.92 | 511.06 | 744.86 | 5,257.83 | 13.38% |
12 | 120000 | 4,001.92 | 501.89 | 731.50 | 5,235.31 | 13.75% |
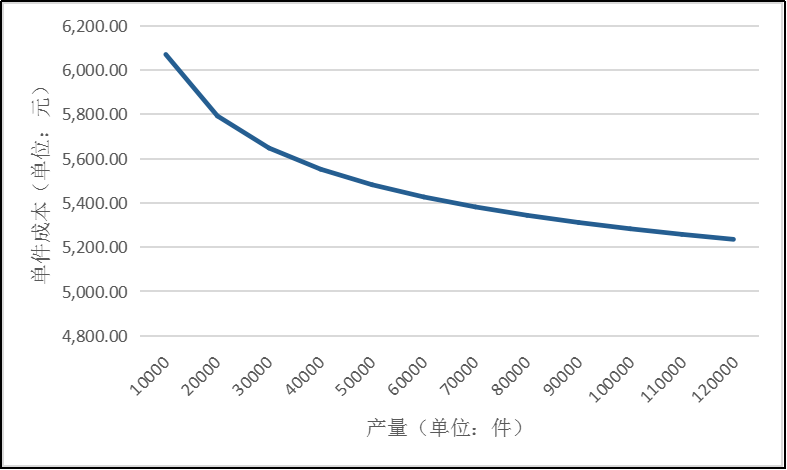
图3 单件成本随产量下降幅度
3. 产品a单件成本受生产保障资源的影响
在上述研究分析的基础上,加入生产保障资源与产量的定量分析。本文以产品a生产过程中涉及的价值较高的生产设备为基础,预估单套生产保障资源为100万元,按照该设备的使用寿命,即每生产5万台产品a后(使用5万次)需再次配置该设备进行以下测算。
表4 单件产品分摊生产保障资源成本统计
序号 | 生产保障资源累计成本 (单位:元) | 累计产量 (件) | 单件产品分摊成本 (单位:元) | 备注 |
1 | 1,000,000.00 | 10000 | 100.00 | |
2 | 1,000,000.00 | 20000 | 50.00 | |
3 | 1,000,000.00 | 30000 | 33.33 | |
4 | 1,000,000.00 | 40000 | 25.00 | |
5 | 1,000,000.00 | 50000 | 20.00 | |
6 | 2,000,000.00 | 60000 | 33.33 | |
7 | 2,000,000.00 | 70000 | 28.57 | |
8 | 2,000,000.00 | 80000 | 25.00 | |
9 | 2,000,000.00 | 90000 | 22.22 | |
10 | 2,000,000.00 | 100000 | 20.00 | |
11 | 3,000,000.00 | 110000 | 27.27 | |
12 | 3,000,000.00 | 120000 | 25.00 |
表5 产品a成本数据(单位:元)
序号 | 累积 产量 | 直接材料 | 直接人工 | 制造费用 | 生产保障 资源 | 单件成本 | 成本下降幅度 |
1 | 10000 | 4,001.92 | 841.55 | 1,226.54 | 100.00 | 6,170.01 | - |
2 | 20000 | 4,001.92 | 728.56 | 1,061.86 | 50.00 | 5,842.34 | 5.31% |
3 | 30000 | 4,001.92 | 669.64 | 975.98 | 33.33 | 5,680.87 | 7.93% |
4 | 40000 | 4,001.92 | 630.74 | 919.29 | 25.00 | 5,576.95 | 9.61% |
5 | 50000 | 4,001.92 | 602.13 | 877.60 | 20.00 | 5,501.65 | 10.83% |
6 | 60000 | 4,001.92 | 579.73 | 844.94 | 33.33 | 5,459.92 | 11.51% |
7 | 70000 | 4,001.92 | 561.43 | 818.28 | 28.57 | 5,410.20 | 12.31% |
8 | 80000 | 4,001.92 | 546.06 | 795.87 | 25.00 | 5,368.84 | 12.98% |
9 | 90000 | 4,001.92 | 532.84 | 776.61 | 22.22 | 5,333.58 | 13.56% |
10 | 100000 | 4,001.92 | 521.29 | 759.77 | 20.00 | 5,302.98 | 14.05% |
11 | 110000 | 4,001.92 | 511.06 | 744.86 | 27.27 | 5,285.10 | 14.34% |
12 | 120000 | 4,001.92 | 501.89 | 731.50 | 25.00 | 5,260.31 | 14.74% |
4. 产品a单件成本随物资变化
对物资影响单件产品成本进一步分析,根据国家统计局公布的2018年-2022年PPI数据(见表6),我们对表5中的直接材料变化情况进行估算,估算结果见表7,单件成本变化情况见图4。
表6 2018年至2022年PPI变化情况
数据名称 | 2018年 | 2019年 | 2020年 | 2021年 | 2022年 |
工业生产者出厂价格 | 3.50% | -0.30% | -1.80% | 8.10% | 4.10% |
表7 单件成本变化情况-考虑物资水平变化(单位:元)
序号 | 年份 | 累积产量 | 直接材料 | 直接人工 | 制造费用 | 生产保障 资源 | 单件成本 | 成本下降幅度 |
1 | 2017年 | 10000 | 4,001.92 | 841.55 | 1,226.54 | 100.00 | 6,170.01 | - |
2 | 2017年 | 20000 | 4,001.92 | 728.56 | 1,061.86 | 50.00 | 5,842.34 | 5.31% |
3 | 2018年 | 30000 | 4,141.98 | 669.64 | 975.98 | 33.33 | 5,820.93 | 5.66% |
4 | 2018年 | 40000 | 4,141.98 | 630.74 | 919.29 | 25.00 | 5,717.02 | 7.34% |
5 | 2019年 | 50000 | 4,129.56 | 602.13 | 877.60 | 20.00 | 5,629.29 | 8.76% |
6 | 2019年 | 60000 | 4,129.56 | 579.73 | 844.94 | 33.33 | 5,587.56 | 9.44% |
7 | 2020年 | 70000 | 4,055.23 | 561.43 | 818.28 | 28.57 | 5,463.51 | 11.45% |
8 | 2020年 | 80000 | 4,055.23 | 546.06 | 795.87 | 25.00 | 5,422.15 | 12.12% |
9 | 2021年 | 90000 | 4,383.70 | 532.84 | 776.61 | 22.22 | 5,715.37 | 7.37% |
10 | 2021年 | 100000 | 4,383.70 | 521.29 | 759.77 | 20.00 | 5,684.76 | 7.86% |
11 | 2022年 | 110000 | 4,563.43 | 511.06 | 744.86 | 27.27 | 5,846.62 | 5.24% |
12 | 2022年 | 120000 | 4,563.43 | 501.89 | 731.50 | 25.00 | 5,821.82 | 5.64% |
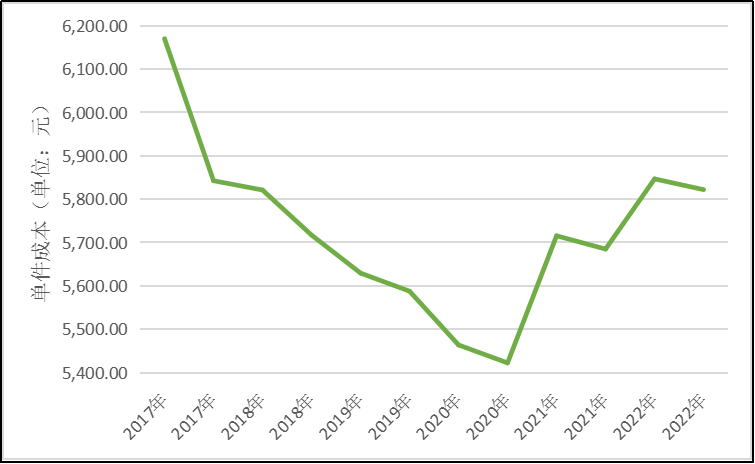
图4 单件成本随产量下降幅度
5. 示例分析结论
通过上述分析得到以下三点结论:一是随着产量的增加和生产经验的积累,单件产品所用工时趋于稳定,可以预计当生产达到一定批次后,引起单件产品成本下降的学习曲线效应基本消失;二是生产保障资源作为产品成本的组成部分,其对产品的影响取决于自身的使用寿命,通过单套生产保障资源成本和使用寿命,可以预估该部分成本在产品总成本中的占比;三是近年物资价格,尤其是原材料价格整体呈现上涨趋势,在制定产品成本控制目标和单价时,需要考虑物资价格变化。
四、成本优化措施分析
通过对本文案例分析,总结优化成本措施主要有加速学习曲线效果、管控物资采购时机。
1. 加速学习曲线效果
通过上述分析得知,在产能范围内,单位时间获取更高的学习率,就要单位时间生产更多产品。但往往一种产品的生产需求有限,因此可以通过提升产品的通用化,在产品设计开发初期,通过规范产品型谱、贯彻产品化思路、提升产品的通用性和扩展性,助推规模效应的产生,达到加速学习曲线的效果。
2. 管控物资采购时机
在大多数产品中,直接材料成本在产品总成本中的占比不可忽视,各企业可以采取监测物资价格变化、适时提前备料等手段,制定完善的物资采购机制,降低物资变化对成本影响。
五、总结
本文通过对成本性态分析、学习曲线等理论分析得出,产品的成本具有随着产量逐渐扩大成本相应下降的机理,是在一定产量范围内连续生产,规模效应与学习曲线效应叠加后对成本产生的影响;通过选取企业的总产量和制度总工时数据作为样本数据,采用灰色系统理论对小子样数据样本建立产品成本-产量模型;同时,研究了生产保障资源成本、物资价格量化测算方法,并结合企业典型产品进行实例分析;最后根据分析结论,给出了产品成本控制方面的措施和建议。
[1]王红菊等,成本性态分析在企业财务管理中的应用[J].辽宁师专学报:社会科学版,2003(4):2.
[2]保罗·A·萨缪尔森,威廉·D·诺德豪斯.经济学[M].北京:中国发展出版社,1985.
[3]黄绍伦等,技术学习曲线研究综述[J].科技管理研究.2015.16(03):12-17
[4]栾丽娜,基于学习曲线的我国建筑业技术学习率研究.
[5]董文杰等,贫信息背景下朱兰质量成本灰色G M(1,1) 测算模型[J].数学的实践与认识,2017(47),84-90。
相关文献推荐
- 节点文献
- 读者推荐
- 相关基金文献
- 关联作者
- 相关视频
- 批量下載
