
- DOI:
10.13738/j.cnki.acc.qklw60536
- 专辑:
科学Ⅰ辑;信息科技
- 专题:
信息、科学;综合科技
- 分类号:
G90;N92
摘要:采用产值密度、专业化指数、相对专业化指数和合作潜力模型等指标和方法,对2013-2022年长三角区域科技服务业空间集聚及其合作潜力进行测算。研究发现,(1)在产值密度方面,长三角区域科技服务业产值密度总体呈上升趋势,其中上海作为科技创新前沿中心,其科技服务业产值密度最高,其次是浙江、江苏和安徽;(2)在科技服务业专业化水平方面,浙江省科技服务业专业化水平最高,其次是江苏、安徽和上海;(3)区域科技服务业发展优势空间集聚方面,上海作为科技创新中心其空间集聚最为集中,其次是浙江对科技服务业需求旺盛,最后是江苏和安徽缺乏空间集聚优势;(4)上海作为长三角乃至全国经济中心,对江苏、浙江和安徽三省的合作潜力较强。其次是浙江和安徽两省的合作潜力系数,最低的是江苏,其与安徽、江苏和浙江的合作潜力系数相对较低。最后,从政策方面提出科技服务业供需方面融合机制的政策、基础设施方面完善科技服务业园区建设、产业方面加强区域间产业合作融通提出建议。
关键词:科技服务业;空间集聚;
基金:江苏高校哲学社会科学研究项目(2021SJA1618)
1 引言
目前,国内外对于科技服务业没有统一的概念。相对统一的是认为科技服务业是为了促进科技进步并提升科技管理水平而出现的所有组织或机构的总和。[1]属于新兴服务业,具有提供有科技含量并传播新知识的行业。[2]所以科技服务业以知识密集、专利密集为主要特征已经成为经济发展以及科技创新、产业结构转型升级新的引擎。[3]其具有附加值大、辐射面广、带动性强的特点,是促进科技进步以及经济增长的重要力量。近年来,随着我国经济从快速增长转向高质量发展进程逐渐加深,高质量发展亟需科技服务业在推动科技创新与进步在深化分工、产业集聚和改善经济发展环境等方面发挥重要的作用,科技服务业逐渐成为支柱性产业和新的经济增长点,对经济增长具有明显的促进作用。
长三角区域地处长江经济带和“一带一路”交汇地带,在我国社会经济发展和开放格局中具有举足轻重的战略地位,拥有广阔的经济腹地和健全的立体综合交通网络,是国家经济发展、科技创新的引领者。厘清长三角区域科技服务业的空间分布及其对外功能测度是长三角一体化发展的背景下重要的任务之一。故,本文旨在长三角区域科技服务业空间集聚、专业化程度等具体情况,并测算科技服务业空间分布对外经济功能的测度,以期为长三角区域科技服务业空间布局规划提供可行性建议。
2 长三角区域科技服务业空间集聚研究
2.1 测度方法
科技服务业集聚指在一个地理区域科技服业务集群式发展,可以从规模和结构两个方面来分析。集聚规模的大小、集聚结构多样化和专业化,都会产生不同的产业集聚特征,对科技创新和经济发展产生不同的影响。本文按数据可获得性原则,采取信息传输、软件和信息技术服务业、租赁和商务服务业、科学研究和技术服务业三个细分领域来衡量科技服务业,主要针对长三角城市区域科技服务业的空间集聚程度进行测度。相关数据主要来源于2013-2022年上海、江苏、浙江和安徽省的统计年鉴。采用的测度方法主要如下:
(1)长三角区域科技服务业空间集聚度
采用产值密度D进行科技服务业空间集聚度的测度,利用区域科技服务业总产值与区域土地面积之比。区域科技服务业产值密度反映区域单位面积上的科技服务业产值,体现了科技服务业在区域空间上的分布密(梳)程度。产值密度测量方法如下:
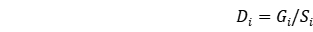 (1)
其中:D为i区域产值密度;G为i区域科技服务业总产值;S为i区域土地面积。
(2)长三角区域科技服务业相对专业水平空间集聚度
借鉴陈立泰[4]的做法,采用Krugman专业化指数(CS)来测算区域科技服务业细分行业相对专业化水平,该方法将一地区的产业结构与除该地区以外其它地区的产业结构进行比较,计算出相应的指数来反映地区的专业化水平,包括地区相对专业化指数和地区间专业化指数。专业化指数越高,说明科技服务业的细分行业在区域空间分布越集中;反之,则说明空间分布越少和越分散。专业化指数测量方法如下:
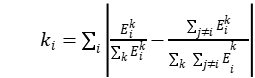 (2)
其中: 为地区i的行业k的就业人数或产出。ki表示地区i的地区专业化指数,k代表行业。
(3)长三角区域科技服务业发展优势空间集聚度
采用相对专业化指数(区位熵LQ)来进行城市科技服务业发展优势空间集聚度的测算。测量方法如下:
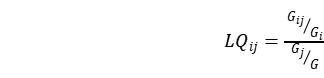 (3)
其中:LQij为i区域j行业的相对专业化指数,Gij为i区域j行业从业人员数量;Gi为i区域从业人员总量;Gj为大区域j行业从业人员数量;G为大区域从业人员总量。若LQij>1,则说明i区域的优势产业为j产业;反之若LQij<1,说明j行业在i区域不是优势产业,i区域j行业的优势程度与LQ,值正相关。
2.2 结果分析
(1)长三角区域科技服务业空间集聚度
表1表示的是长三角区域科技服务业空间集聚,总体来区域科技服务业产值密度整体呈上升趋势,但是区域内部参差不齐。具体来说上海的科技服务业产值密度较高,其次是浙江省,江苏省排名第三,而安徽最后。上海市自2015年开始产值密度已经超过0.5,2020、2021两年达到最高1.3,说明上海市单位面积科技服务业产值最大,空间集聚密度最高,这也符合上海作为全球最具影响力的科技创新中心的地位。其次是浙江省,数据显示浙江省科技服务业产值密度均值是0.14,其中2020年较低只有0.12,2022年最高达到0.15。说明随着科技实力的增长和转型升级的提速,企业对科技服务的需求不断增加,特别是软件和信息服务等产业蓬勃发展,带动了科技服务业的快速发展。江苏省,近年对科技服务业比较重视,对科技服务业的扶植力度进一步加大,使得服务业产值密度稳步提高,2013年江苏省科技服务业产值密度只接近0.04,随后稳步提升,2022年达到0.1。安徽省科技服务业产值密度均值只有0.01左右,说明安徽省科技服务业产值占其总产值的比重不高,可能是由于受自身经济发展水平和科技发展水平的局限,使得科技服务业总体发展不够令人满意。因此,安徽省科技服务业集聚度有待进一步提高。
表1 长三角区域科技服务业空间集聚度
年份 | 上海 | 江苏 | 浙江 | 安徽 |
2013 | 0.4573 | 0.0389 | 0.1384 | 0.0055 |
2014 | 0.5104 | 0.0462 | 0.1324 | 0.0064 |
2015 | 0.5667 | 0.0534 | 0.1333 | 0.0093 |
2016 | 0.6751 | 0.0597 | 0.1464 | 0.0112 |
2017 | 0.8825 | 0.0674 | 0.1461 | 0.0140 |
2018 | 0.9828 | 0.0675 | 0.1515 | 0.0155 |
2019 | 1.1070 | 0.0730 | 0.1450 | 0.0184 |
2020 | 1.3151 | 0.0790 | 0.1274 | 0.0203 |
2021 | 1.3428 | 0.0919 | 0.1532 | 0.0229 |
2022 | 1.2667 | 0.1001 | 0.1550 | 0.0157 |
(2)长三角区域科技服务业相对专业化水平空间集聚度
图1显示的是长三角区域各省市科技服务业产值占总产值比例,表2显示的是长三角区域科技服务业相对专业化水平空间集聚情况,数据显示总体浙江省科技服务业相对专业化水平最高,其次是江苏省、安徽省,最后是上海市。
数据显示浙江省科技服务业产值占总产值比例平均达到28.44%,是长三角区域省市中最高水平,但是总体呈现下降趋势,占比由2013年的39.14%,降低到2022年21.07%;同时专业化水平也下降比较明显,由2013年的0.3155,下降到2022年的0.1054。而江苏省科技服务业产值占总产值比例相对平稳,维持在8.05%左右。从专业化水平来看,也整体呈下降态势,专业化指数由2013年的0.1551下降到2022年的0.0801。安徽省科技服务业产值占总产值比例呈现上升趋势,由2013年的3.74%上升到2022年的8.04%,但科技服务业专业水平同样也呈现下降趋势。最后是上海市科技服务业整体稳步提升,科技服务业产值占总产值由2013年的12.5%上升到2022年的18%,且2020年最高21.4%。从专业化水平来看,2016年前稍微呈降低态势,专业化指数平均0.0251,之后稳步上升,2020年达到最高0.0936。
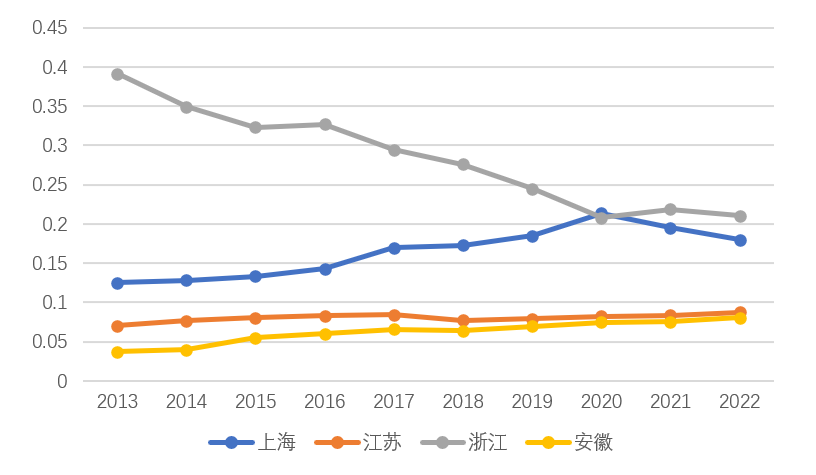
图1 长三角区域科技服务业产值占总产值比例
表2 长三角区域科技服务业相对专业化水平空间集聚度
2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | |
上海 | 0.0418 | 0.0277 | 0.0187 | 0.0121 | 0.0233 | 0.0359 | 0.0549 | 0.0936 | 0.0700 | 0.0548 |
江苏 | 0.1551 | 0.1300 | 0.1210 | 0.1233 | 0.1157 | 0.1131 | 0.1021 | 0.0914 | 0.0902 | 0.0801 |
浙江 | 0.3155 | 0.2688 | 0.2364 | 0.2354 | 0.1949 | 0.1801 | 0.1448 | 0.0987 | 0.1125 | 0.1054 |
安徽 | 0.1435 | 0.1304 | 0.1103 | 0.1094 | 0.0989 | 0.0934 | 0.0816 | 0.0720 | 0.0715 | 0.0629 |
(3)长三角区域科技服务业发展优势空间集聚度
表3显示的是长三角区域科技服务业发展优势空间集聚情况,数据显示区域内省市科技服务业发展优势空间集聚差异化较为明显,上海作为科技创新中心,对科技服务业的拉动而形成的空间集聚最为集中,平均专业化指数达到4.42,最高2019年达到4.9458;其次是浙江省,浙江省优势产业包括传统制造业外,数字经济、生物制造等高新技术产业发展较为突出,对科技服务业的需求旺盛,带动科技服务业的平均专业化指数达到1.2672,从而支撑产业的高质量发展;江苏省和安徽省科技服务业平均专业化指数分别为0.5和0.25,都小于1,说明两省的科技服务业缺乏明显优势,省域科技服务业从业人数与从业人数总数的占比低于长三角区域科技服务业从业人数与从业人数总数的占比,这可能与两省科技服务业相关政策保护力度以及制度不完善,导致科技服务业发展受到城市资源和政策的限制。
表3 长三角区域科技服务业发展优势空间集聚度
2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | |
上海 | 4.4885 | 4.4593 | 4.3999 | 4.2941 | 4.1492 | 3.9992 | 4.9458 | 4.6785 | 4.5313 | 4.2984 |
江苏 | 0.4874 | 0.4792 | 0.4545 | 0.4174 | 0.3888 | 0.3965 | 0.5006 | 0.6486 | 0.6446 | 0.5869 |
浙江 | 1.3891 | 1.4188 | 1.4925 | 1.5853 | 1.6798 | 1.7045 | 1.1370 | 0.6681 | 0.7180 | 0.8786 |
安徽 | 0.1753 | 0.1824 | 0.1739 | 0.1698 | 0.1597 | 0.1679 | 0.2442 | 0.4176 | 0.4328 | 0.4264 |
3 长三角区域科技服务业省域合作潜力测算
由长三角区域科技服务业空间集聚的测算可以看出,区域内各省市科技服务业空间集聚存在区域差异,而区域之间的差异能推动区域之间的联系和合作,因此可借助区域科技服务业集聚差异来测算区域间科技服务业联系程度[5]。通过下列模型测算区域科技服务业联动程度,并以此表示科技服务业合作的潜力:
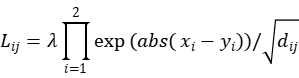
式中:Lij为省域i,j之间的产业合作潜力系数;xi,y1分别代表i,y了两个省域某一行业的产值占区域该行业产值的比重;x2,y2分别代表i两个省域某一行业的就业人数占区域该行业就业人数的比重;dij代表i,j了两个省域的距,以省会城市距离计算; 为权重系数,产业联动的核心是产业转移,一般模式是行业从发达地区向具备一定条件的欠发达地区转移,因此
 值可取生产总值较小省域的某一行业的产值占区域该行业产值的比重为系数。
分别测算长三角区域三省一市2013、2015、2018、2020、2022共计五年科技服务业合作潜力系数。结果见表4所示。
表4 长三角区域科技服务业合作潜力系数
省际 | 2013年 | 2015年 | 2018年 | 2020年 | 2022年 |
上海-江苏 | 0.015526 | 0.015832 | 0.017337 | 0.015941 | 0.016739 |
上海-安徽 | 0.015506 | 0.015809 | 0.017315 | 0.015916 | 0.016715 |
上海-浙江 | 0.015607 | 0.015886 | 0.017378 | 0.015975 | 0.016768 |
江苏-安徽 | 0.005913 | 0.005816 | 0.006116 | 0.007921 | 0.008124 |
江苏-浙江 | 0.005941 | 0.005835 | 0.006129 | 0.007936 | 0.008137 |
浙江-安徽 | 0.012056 | 0.013852 | 0.019858 | 0.006418 | 0.009827 |
首先,2013-2022年间,上海作为长三角乃至全国经济中心,与江苏和浙江两个省份接壤,同时靠其强有力的辐射能力,对江苏、浙江和安徽三省的合作潜力较强,保持在0.015以上,除了由于2020年疫情原因有所下降外,一直处于稳定增长趋势。其次,浙江和安徽两省的合作潜力系数处于0.012以上,2018年甚至上升到0.019以上,2020年之后有明显的下降。最后是江苏和安徽、江苏和浙江的合作潜力系数相对较低,处于0.0059至0.008之间,相对较稳定,并且处于稳定增长趋势,这可能与江苏省全面对接上海的战略有关。
4 结论与建议
4.1 结论
本文采用产值密度、Krugman专业化水平和相对专业化指数对长三角区域科技服务业空间集聚水平进行测度,并运用区域科技服务业集聚差异来测算区域间科技服务业联系程度,得出以下结论:
(1)首先,在产值密度方面,长三角区域科技服务业产值密度总体呈上升趋势,其中上海作为科技创新前沿中心,其科技服务业产值密度最高,其次是浙江、江苏和安徽;其次在科技服务业专业化水平方面,浙江省科技服务业专业化水平最高,其次是江苏、安徽和上海;最后是区域科技服务业发展优势空间集聚方面,上海作为科技创新中心其空间集聚最为集中,其次是浙江对科技服务业需求旺盛,最后是江苏和安徽缺乏空间集聚优势。
(2)2013-2022年间,上海作为长三角乃至全国经济中心,靠其强有力的辐射能力,对江苏、浙江和安徽三省的合作潜力较强,保持在0.015以上,除了由于2020年疫情原因有所下降外,一直处于稳定增长趋势。其次是浙江和安徽两省的合作潜力系数处于0.012以上,2018年甚至上升到0.019以上,2020年之后有明显的下降。最后是江苏,其与安徽、江苏和浙江的合作潜力系数相对较低,处于0.0059至0.008之间,但相对较稳定,并且处于稳定增长趋势,这可能与江苏省全面对接上海的战略有关。
4.2 建议
根据上述结论与分析,本文提出以下建议:
(1)政策方面,锚定长三角区域科技服务业行业特点,加强产业之间互动融合提升科技服务业效率。可以给出科技服务业资源整合的指导性文件,特别是科技服务业供需方面融合机制的政策。
(2)基础设施方面,推动长三角区域科技服务业集聚式发展,发挥其规模效应,完善科技服务业园区建设,培育科技服务业示范和打造科研技术服务业集群。
(3)产业方面,提升科技服务业对制造业转型升级的引领作用,建立协调联动机制,加强科技转移和孵化服务,赋能传统产业升级和新兴产业发展。同时加强区域之间合作和融通,加强产业对接和融合机制。
参考文献:
[1]程梅青,杨冬梅,李春成.天津市科技服务业的现状及发展对策[J].中国科技论坛,2003(3):70-75.
[2]方齐,科技服务业服务创新过程与绩效关系实证研究[J].科学学与科学技术管理,2015,36(9):117-125
[3]王成韦,赵炳新.科技服务业集聚背景下城市格局时空演变特征及趋势研究[J].科技进步与对策,2019,36(21):62-70
[4] 陈立泰,张先怡. 服务业地区专业化与经济增长——基于中国1999-2011年省际面板数据的实证分析 [J]. 经济问题探索, 2013, (12): 31-38.
[5] 沈正平,简晓彬,施同兵.产业地域联动的测度方法及其应用探讨[J].经济地理,2007,27(6):952-960
相关文献推荐
- 节点文献
- 读者推荐
- 相关基金文献
- 关联作者
- 相关视频
- 批量下載
