
- DOI:
10.13738/j.cnki.acc.qklw60536
- 专辑:
科学Ⅰ辑;信息科技
- 专题:
信息、科学;综合科技
- 分类号:
G90;N92
摘要:当前,在大数据时代背景下,企业数据规模呈几何级数增长,会计师事务所面临着巨大的风险变化。随着大数据的发展,审计数据的收集、存储和分析等新的风险也随之产生。为了应对大数据环境下的审计风险,会计师事务所需要主动应用自动审计技术,建立智能的审计决策体系,强化关键审计区域和数据分析能力,完善审计流程和方法,提升审计的质量和效率。
关键词:大数据背景;会计师事务所;审计风险;策略
Abstract: At present, under the background of the era of big data, the scale of enterprise data is growing geometrically, and accounting firms are facing huge risk changes. With the development of big data, new risks such as the collection, storage and analysis of audit data also arise. In order to cope with audit risks in the big data environment, accounting firms need to actively apply automatic audit technology, establish intelligent audit decision-making system, strengthen key audit areas and data analysis capabilities, improve audit processes and methods, and improve the quality and efficiency of audit.
Key words: big data background; accounting firm; audit risk; strategy
在信息技术飞速发展的今天,大数据已经成为推动经济和社会发展的最主要动力。在大数据环境下,作为监管经济行为的重要监管机构,会计师事务所的审计工作面临着空前的发展机遇和挑战。随着大数据技术的发展,审计数据的获得变得越来越方便,审计工作的效率也得到了极大的提升。
一、大数据以及审计风险概述
(一)大数据概述
从概念层面进行深度剖析,大数据实质上是一组海量、多样化的数据集合,其主要目标是通过先进的技术手段,从海量、复杂、多样的海量数据中高效地挖掘并获得有实用价值的信息和知识。为此,大数据一词被广为应用,是为了对信息时代海量数据进行高度总结,并针对与其密切相关的一系列技术创新行为给予专门的命名。大数据作为一种新型的数据源,其数据类型极其复杂,数据量异常巨大,并且具有巨大的经济价值,已成为各行各业的研究热点。各个行业都在以大数据为中心,积极地进行大数据技术的研究与应用,希望能够把大数据技术引入到自己的业务发展和转型升级中去[1]。
(二)审计风险概述
在实践工作中,审计风险就是由审计人员出具错误审计意见而产生的风险。这一风险因素还会导致误报风险和误承受风险,其中,误受风险是最常见的、最重要的风险之一,它的形成是由于审计人员在不公正的财务报告面前,做出了错误的无保留、不恰当的意见。这些观点常常被其他利益相关者用作经济决策的关键参考,若依据这些不妥当的审计意见作出决策,最终可能导致严重的经济损失风险,甚至触发一系列连环效应。随着大数据时代的到来,大量的信息化建设给审计工作带来了很大的方便。借助先进的信息技术,审计人员可以对大量的数据进行更高效率的处理与分析,可以有效降低由于漏报风险、核查风险等原因引起的审计失败问题。但是,大数据时代的来临,也使信息处理和应用变得更加困难。在复杂多变的大数据环境下,要想从海量的数据中正确地辨识和抽取有用的信息,就需要对其进行更深入的分析。同时,也需要通过有效的分析手段,对数据中所蕴含的逻辑联系及可能存在的问题进行深入剖析,以保证审计结果的准确、有效[2]。
二、大数据背景下会计师事务所审计风险防范的有效应对策略
(一)构建高质量的大数据人才团队
为应对日趋复杂和数据密集的审计环境,会计师事务所迫切需要加强现有从业人员的大数据知识体系和业务能力。要实现这一目标,必须制定一系列切实可行的对策。因此,可以邀请国内外著名的大数据领域的专家来做专题讲座,并进行系统化的教学,以保证公司全体人员都能掌握前沿的理论与实际操作。他们不但可以教授大数据分析的基础知识,而且可以与大家分享他们将理论应用到实践中去解决问题的宝贵经验。同时,通过实践教学,使企业人员能够在仿真或现实工程中亲自使用大数据分析工具,使其能够将所学到的理论与实践相结合。在进行内部培训的同时,也要不断改进自身的招聘制度,引进具有大数据、计算机、数据科学等领域的高质量人才。这就需要各大事务所在招聘时对这几个方面给予足够的重视,并通过优化招聘流程和提高薪酬来提高招聘的吸引力。另外,通过与各大院校的密切合作,举办校园宣讲会、联合培养等活动,既能将优秀毕业生提前锁定,又能加强对大数据人才的认可与吸引,为产业输送更多的新鲜血液。
会计师事务所要想不断地提高自身的技术水平,就必须建立健全的人力资源开发与激励机制。这些措施主要包括:成立专项培训基金、鼓励员工报名参加线上、线下专业培训、取得相应资格证书、参加国内外大数据学术研讨会、学术交流等。此外,为了进一步推动创造力和工作激情,必须建立激励体系。对于那些在科技研发和创新领域表现出色的员工,除了通过设立特别奖金来给予物质上的鼓励外,还会通过颁发荣誉证书等形式,在精神上予以高度肯定和赞扬。这种双管齐下的激励策略,目的是全面激发员工的主动性,激励他们在各自岗位上不懈追求卓越。通过这种方式,不仅能显著提高员工的职业成长,还能确保团队在大数据应用领域持续向前发展,维持在行业内的领先位置,始终处于技术革新的前沿[3]。
(二)引导审计思维和审计技术变革
1.培养审计人员的大数据审计思维:随着信息技术的发展,审计工作的范围已经不局限于对被审计单位的会计信息进行简单的核对。这就需要审计人员既要有坚实的财务审计知识,又要具备大数据审计的思维,可以在茫茫的数据海中,捕捉和分析出与被稽核单位的业务运作、风险管理和合规性密切相关的信息。这就要求审计人员要学习利用数据分析的手段,多维度、深层次地剖析商业项目,发现可能存在的风险点和机遇,给被审计人员提出更有前瞻性的、有价值的审计意见[4]。
2.引入智能化审计系统:在大数据时代,审计行业积极拥抱大数据(BD)、人工智能(AI)及机器学习(ML)等前沿技术,旨在构建一个高效、智能的审计系统。该系统的核心在于其自动化数据处理能力,可表示为:
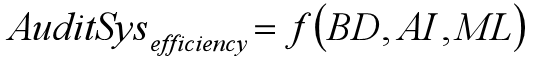
其中,f表示系统效率的函数,它依赖于大数据的收集与分析、人工智能的决策支持以及机器学习的算法优化。这一系统不仅显著提升了审计工作的执行效率( ),还通过算法的精准计算(
 )增强了审计结果的准确性和可靠性:
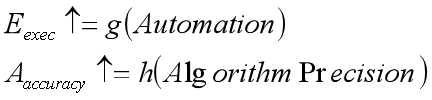
智能化审计系统的应用,使得审计人员能够从繁琐的数据处理工作中解放出来,专注于更高层次的审计分析和决策制定,进一步推动了审计工作的现代化进程。
3.创新审计方法:随着数智化技术的飞速发展,审计行业不断探索和实践新的审计方法,如持续审计(CA)和远程审计( RA)。持续审计作为一种实时或近乎实时的审计方式,其监控能力可表示为:
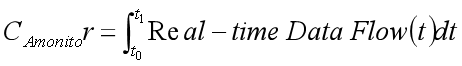
其中,t0和t1分别表示审计周期的起始和结束时间,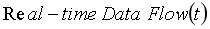 表示实时数据流。持续审计能够及时发现并纠正偏差,提高审计的时效性。
利用现代信息技术,远程审计突破了地理限制,能够使审计人员不必到场即可高效执行审计任务。这种创新方法使审计工作的灵活性和效率得到了显著增强,并确保了审计质量的提升。此外,远程审计扩展了审计的范围,将更多难以触及的领域纳入审计范畴。这些创新技术不仅提升了审计工作的品质,还扩展了审计的深度,从而促进我国审计事业的持续、健康和稳定发展[5]。
(三)构建智能化审计决策系统
大数据背景下,会计师事务所中大型复杂数据的处理与分析成为影响其准确性与有效性的重要因素。为适应这种挑战,需要建立一个智能的审计决策系统。本项目以人工智能与大数据分析为手段,对审计数据进行实时处理与分析,辅助审计人员进行决策,提升审计工作的精度与效率。利用机器学习、数据挖掘等方法,对企业内部可能存在的审计风险及异常进行自动识别。通过研究和分析历史审计数据,系统能够构建风险识别模型,辅助审计人员在审计过程中作出决策。同时,系统能够依据实时数据和事件动态调整和优化决策策略,以适应审计风险的持续变化。该系统可以实现对数据的采集、整理、分析,从而减少人为误差和漏检。同时,该系统还能够为审计人员提供即时的审计信息和建议,从而帮助审计人员了解审计结果,并及时发现存在的问题。通过这种方式,会计师事务所能够快速地对多样化的审计要求做出反应,从而提高审计的准确性和时效性。智能化的审计决策系统也能给企业提供更为精确的审计结果及意见。通过对稽核资料的实时处理与分析,可以找出可能存在的危险点与问题,并向稽核主管汇报。在此基础上,审计人员能够更精确地对公司的财务状况与运营风险进行评价,从而为公司出具更为可信的审计报告与意见[6]。
结论:
总而言之,随着时代的发展,大数据技术为审计方式提供了新的思路。同时,因为数据的不稳定,也给审计工作带来了新的风险,所以,会计师事务所应该与现代化经济体系相结合,建立健全的风险管理机制,加强对审计人员的培训,对被核算单位的信息进行针对性的审查,积极推进信息化平台的建设,从根源上加强审计证据的合理性,防止审计风险因素的出现。
参考文献:
[1]莫书屏,潘国清.大数据时代背景下会计师事务所审计工作面临的挑战及应对策略[J].中国商界,2024,(11):126-127.
[2]朱穗欣.大数据背景下会计师事务所审计风险及有效应对策略[J].财会学习,2024,(21):128-130.
[3]王冬妮.大数据背景下会计师事务所审计质量提升探究[J].金融文坛,2024,(07):92-94.
[4]俞伟英.大数据背景下会计师事务所审计风险管理优化研究——以A会计师事务所为例[J].上海企业,2024,(06):64-66.
[5]肖阳.大数据背景下会计师事务所审计风险防范措施研究[J].财讯,2024,(09):120-122.
[6]刘金梅.大数据背景下的会计师事务所审计风险防范措施探究[J].国际商务财会,2024,(01):76-79.
相关文献推荐
- 节点文献
- 读者推荐
- 相关基金文献
- 关联作者
- 相关视频
- 批量下載
